Cumul emploi-retraite, ce qu’il reste vraiment de votre pension quand vous reprenez une activité
30 octobre 2026
Dons aux associations avant décembre, les justificatifs à garder pour ne pas perdre la réduction d’impôt
30 octobre 2026
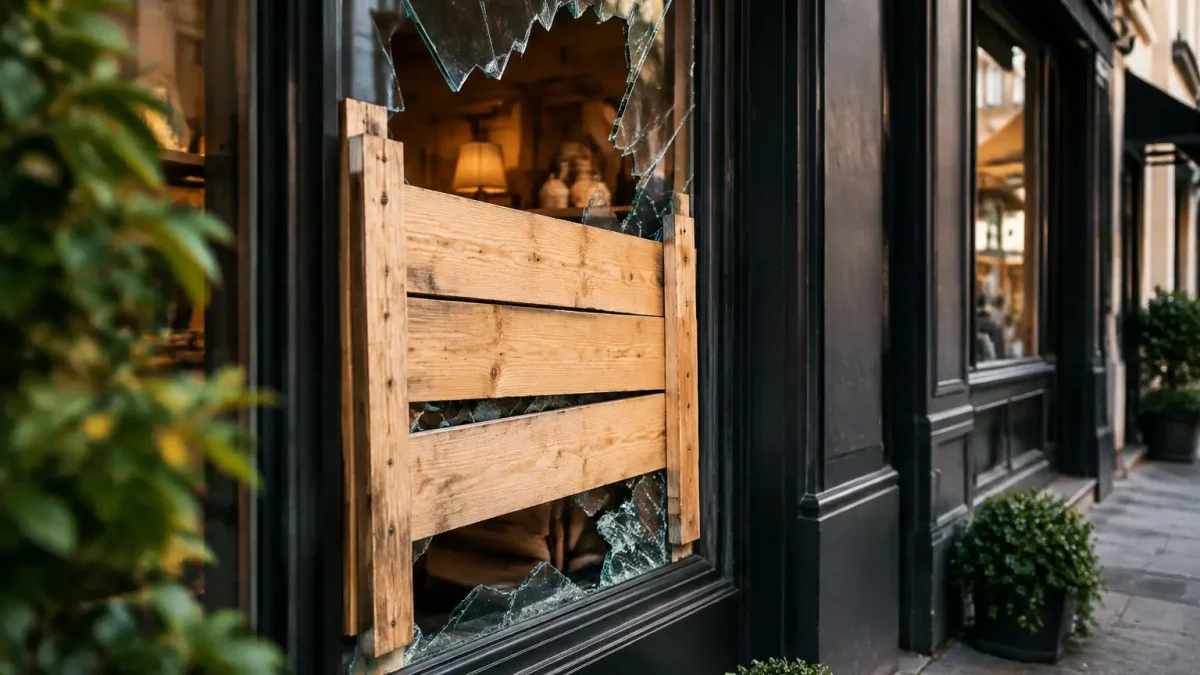
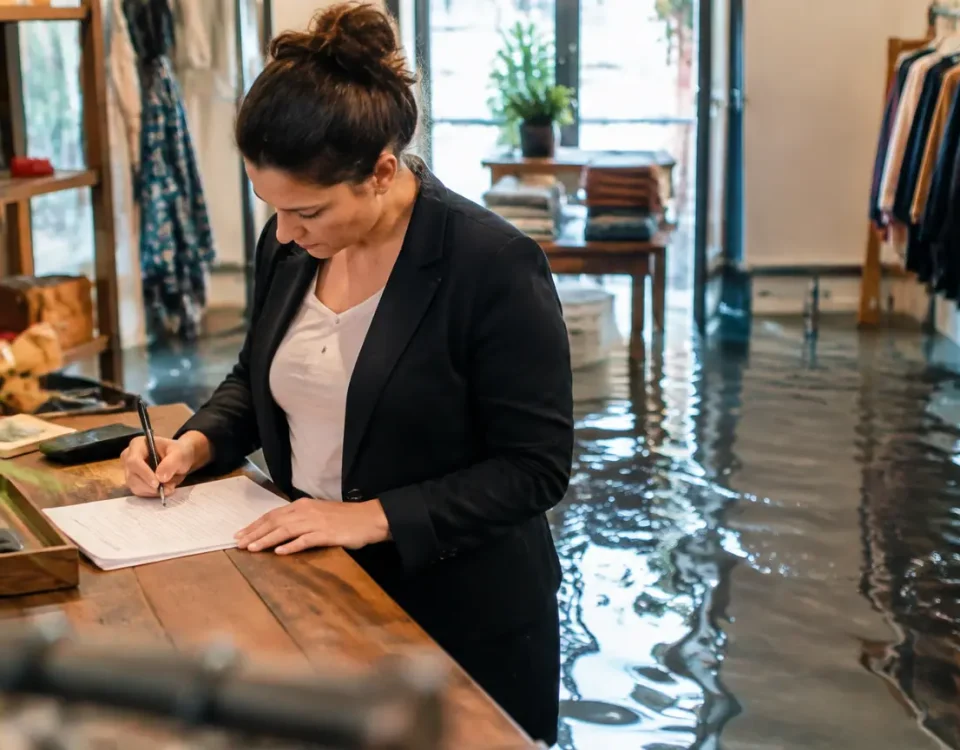
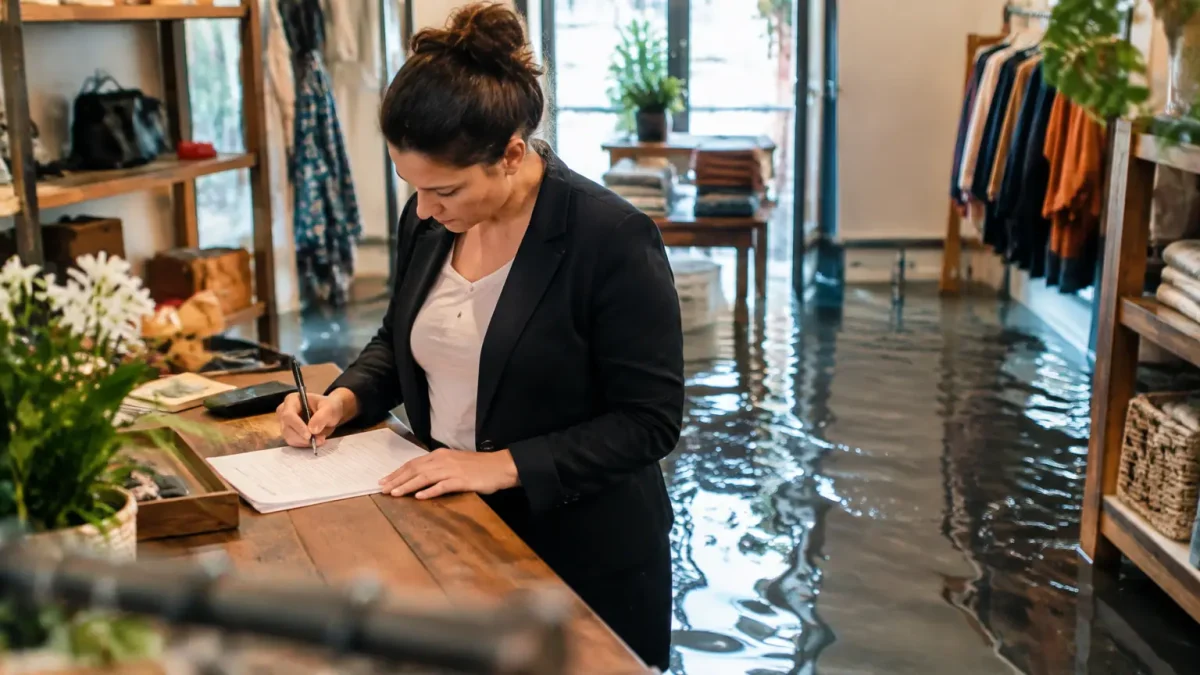
Vitrines brisées, rideaux arrachés, stocks pillés : pour un commerçant, une nuit de violences urbaines peut coûter des mois de chiffre d’affaires. Le patron d’Axa vient de lancer un avertissement qui concerne directement ces professionnels : si les épisodes se répètent, les assureurs pourraient ne plus être en mesure d’indemniser tout le monde comme aujourd’hui.
Faut-il pour autant s’inquiéter dès maintenant ? Oui, mais surtout pour vérifier son contrat. Voici ce qui est couvert, ce qui pourrait changer et ce qu’il vaut mieux faire sans attendre.
Ce qu’a dit le patron d’Axa et pourquoi cela inquiète les assureurs
Le message du patron d’Axa tient en une idée : un épisode isolé de violences se digère, une succession de week-ends de casse beaucoup moins. Les assureurs fonctionnent sur la mutualisation. Ils collectent des primes auprès de millions de clients et provisionnent les sinistres moyens attendus. Quand des dégâts massifs se concentrent sur quelques jours, puis se reproduisent, le modèle est mis sous tension.
Il ne s’agit pas d’une annonce de retrait. C’est un signal d’alerte adressé aux pouvoirs publics : sans soutien de l’État, la capacité des assureurs à absorber de nouvelles vagues de sinistres n’est pas illimitée. Les contrats ne changent pas du jour au lendemain, mais les conditions de renouvellement, elles, peuvent évoluer.
Comment fonctionne aujourd’hui la garantie émeutes pour les commerces
La réponse courte : votre commerce est indemnisé si votre contrat prévoit la garantie émeutes et mouvements populaires (EMP). Cette garantie figure le plus souvent dans les contrats de multirisque professionnelle, mais pas systématiquement. Elle couvre les dommages aux biens causés lors d’émeutes, de pillages ou de mouvements de foule : vitrines, mobilier, matériel, marchandises volées ou détériorées.
Le détail dépend de chaque contrat. Il faut regarder trois points : le plafond d’indemnisation, la franchise restant à votre charge et les exclusions éventuelles. Certains contrats limitent la garantie à un montant bien inférieur à la valeur réelle du stock, ou la subordonnent à des protections (rideau métallique, alarme).
La perte d’exploitation pendant un couvre-feu est un autre sujet. Elle compense le manque à gagner pendant la fermeture, mais uniquement si elle a été souscrite et si elle est déclenchée par un dommage matériel garanti. Beaucoup de commerçants découvrent après le sinistre qu’ils ne l’avaient pas.
Les trois lignes du contrat à relire ce soir
Cherchez la mention « émeutes, mouvements populaires, actes de vandalisme », le montant de la franchise applicable à cette garantie, et la présence d’une extension perte d’exploitation. Si l’un de ces éléments manque ou reste flou, demandez une confirmation écrite à votre assureur ou à votre courtier.
Ce qui pourrait changer si les violences se répètent
L’avertissement d’Axa ne dit pas que les commerçants ne seront plus indemnisés. Il suggère que, dans un scénario de sinistres à répétition, certains leviers pourraient être activés. Les assureurs peuvent relever les primes, augmenter les franchises, abaisser les plafonds, durcir les conditions de souscription ou restreindre la garantie émeutes pour les zones les plus exposées.
Derrière ces ajustements, il y a la question de la réassurance. Les assureurs se protègent eux-mêmes auprès de réassureurs, privés ou publics. La Caisse centrale de réassurance (CCR), adossée à la garantie de l’État, joue ce rôle pour les catastrophes naturelles. Le débat porte sur l’opportunité d’un dispositif comparable, ou renforcé, pour les violences urbaines, afin que le risque ne repose pas uniquement sur les compagnies.
Pour le commerçant, l’effet concret serait d’abord financier : une cotisation plus élevée ou une couverture plus étroite au prochain renouvellement. Mieux vaut anticiper en comparant les offres et en vérifiant ce que le contrat actuel garantit pour plusieurs sinistres dans la même année.
Quel recours pour un commerçant si l’assurance ne suit pas
Quand l’indemnisation est insuffisante ou refusée, plusieurs pistes existent. Aucune ne remplace un bon contrat, mais elles peuvent combler une partie du manque, comme les aides de l’État pour entreprises sinistrées.
La première concerne la responsabilité de l’État. Le Code de la sécurité intérieure prévoit que l’État est civilement responsable des dégâts causés par des crimes et délits commis lors d’attroupements ou de rassemblements. L’assureur qui vous a indemnisé peut ensuite se retourner contre lui, et vous pouvez agir pour la part non couverte (franchise, dépassement de plafond), généralement devant la juridiction administrative. Un avocat en droit public peut en évaluer les chances.
Le Fonds de garantie et la CIVI (commission d’indemnisation des victimes d’infractions) constituent un dernier recours. Ils sont surtout conçus pour les dommages corporels, et l’indemnisation des biens reste soumise à des conditions strictes, notamment de ressources et d’absence de couverture par une assurance. Il est donc risqué de compter dessus pour un stock ou une vitrine, mais la démarche peut être tentée en cas de situation très dégradée.
Enfin, les véhicules incendiés relèvent de la garantie incendie du contrat auto, avec des règles différentes de celles du local commercial. Si votre activité dépend d’un véhicule utilitaire, vérifiez qu’il est couvert contre l’incendie volontaire et le vandalisme, pas seulement en responsabilité civile.
Que faire dès maintenant : déclaration, constat et vérification du contrat
Après un sinistre, les réflexes comptent autant que le contrat. Prévenez votre assureur sans tarder : le délai de déclaration est souvent de cinq jours ouvrés après la découverte des dégâts, et de deux jours en cas de vol (détails dans comment déclarer un sinistre commerçant). Il figure dans votre contrat.
- Photographiez et filmez tout avant de nettoyer ou de réparer : vitrines, rayonnages, caisse, sol, stock restant.
- Déposez plainte, car le récépissé est exigé pour les vols et facilite la déclaration de sinistre.
- Prenez les mesures de sauvegarde urgentes (planches, sécurisation) et conservez les factures.
- Dressez l’inventaire des pertes avec les justificatifs d’achat, factures fournisseurs et relevés de stock.
- Envoyez la déclaration de sinistre par courrier recommandé ou via l’espace client, et gardez une trace.
En dehors de tout sinistre, profitez d’un rendez-vous avec votre assureur ou courtier pour passer le contrat au crible. Demandez si la garantie EMP s’applique en cas de sinistres répétés, si la franchise est proportionnelle ou fixe, et si la valeur du stock assuré correspond à la réalité. Un stock sous-évalué entraîne une indemnisation réduite au prorata.
Les violences urbaines ne sont pas qu’un sujet d’actualité pour les commerçants. Elles révèlent à quel point la qualité d’une couverture se joue avant le sinistre, et non après.

- Entreprise familiale à transmettre, ce que le conjoint et les enfants peuvent en faire à la succession - 31 octobre 2026
- Taxe foncière trop élevée, la démarche à tenter quand la valeur de votre logement semble mal évaluée - 30 octobre 2026
- Commerçant, les frais de paiement par carte à renégocier avec sa banque chaque année - 30 octobre 2026