Rénovation énergétique de la maison, le dossier d’aides à monter avant de signer le moindre devis
28 octobre 2026
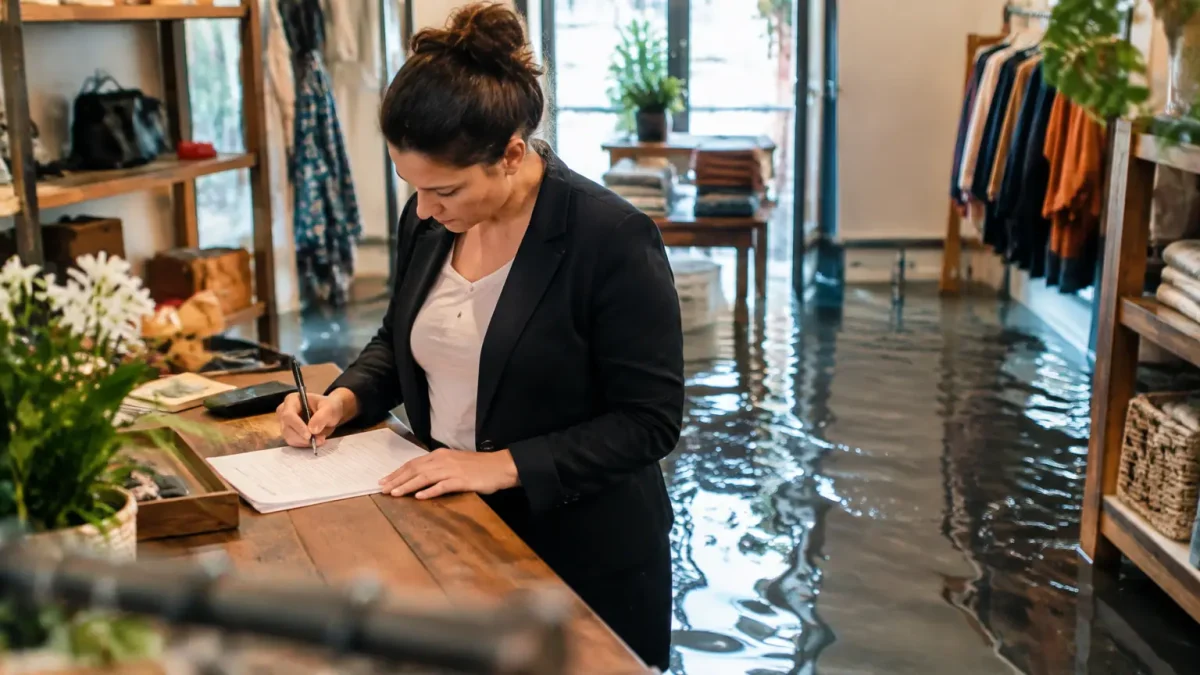
Vitrine brisée, stock pillé, local inondé : les premières heures après un sinistre ressemblent à une course contre la montre. Pendant que vous nettoyez et évaluez les dégâts, un compteur tourne en silence, celui du délai contractuel de votre assurance. Le manquer peut coûter cher, parfois toute l’indemnisation.
Bonne nouvelle, la marche à suivre est connue et se déroule dans un ordre précis. Voici la checklist, étape par étape, pour protéger vos droits dès le premier jour.
Les délais à ne pas manquer : déclarer à l’assureur sous 5 jours ouvrés
La règle de base figure dans le Code des assurances et se retrouve dans la plupart des contrats : la déclaration de sinistre doit parvenir à l’assureur dans un délai de 5 jours ouvrés à compter du moment où vous avez connaissance des dégâts. Passé ce délai, l’assureur peut invoquer la déchéance de garantie s’il prouve que le retard lui a causé un préjudice. Mieux vaut ne pas lui offrir cet argument.
Le contrat reste votre référence. Relisez la partie consacrée aux obligations en cas de sinistre : certains documents fixent un délai plus court ou imposent un mode d’envoi précis. Le plus sûr consiste à prévenir par téléphone ou par mail pour aller vite, puis à confirmer par lettre recommandée avec accusé de réception, en gardant une copie.
Vol et catastrophe naturelle : deux délais différents
En cas de vol ou de cambriolage, le délai tombe généralement à 2 jours ouvrés. Pour une catastrophe naturelle, vous disposez en principe de 10 jours après la publication de l’arrêté de reconnaissance. Vérifiez ces durées dans votre contrat, elles peuvent varier.
La checklist dans l’ordre
- Dans les 48 premières heures : sécuriser les lieux, prendre les premières photos, prévenir l’assureur et déposer plainte si le sinistre est d’origine criminelle.
- Avant la fin du délai de 5 jours ouvrés : envoyer la déclaration écrite, avec une première description des dégâts et les coordonnées de votre contact.
- Ensuite : chiffrer les pertes, constituer le dossier, solliciter les reports de charges et suivre l’expertise.
N’attendez pas d’avoir tout chiffré pour déclarer. Une déclaration incomplète, que vous complétez ensuite, vaut toujours mieux qu’une déclaration parfaite envoyée trop tard.
Rassembler les preuves et porter plainte ou faire constater les dégâts
Avant de ranger ou de jeter quoi que ce soit, photographiez et filmez tout : vitrines, serrures, rayonnages vidés, marchandises abîmées, traces d’eau. Prenez des plans larges puis des gros plans, avec la date visible si possible. Ces preuves sont la base de votre dossier, et l’expert n’arrive souvent que plusieurs jours après.
Le dépôt de plainte est la pièce que l’assureur réclame presque toujours en cas de pillage, de vol ou de vandalisme. Une simple main courante ne suffit généralement pas : elle consigne un fait mais ne déclenche aucune enquête. Pour des dégradations en marge d’une manifestation ou d’émeutes, le même réflexe s’applique, et il sert aussi pour d’éventuels recours contre les auteurs ou contre l’État.
Dans les cas contestés ou volumineux, un constat établi par un commissaire de justice donne une valeur probante forte à l’état des lieux. Son coût est réel, mais il peut se révéler utile si le sinistre est important ou si vous prévoyez un litige.
Les mesures conservatoires
Votre contrat vous oblige à limiter l’aggravation des dégâts : planches sur une vitrine brisée, sécurisation de l’accès, évacuation d’eau, déplacement du stock encore sauvable. On parle de mesures conservatoires. Conservez les factures de ces dépenses d’urgence, car elles sont souvent remboursables, et ne jetez rien d’endommagé avant l’accord de l’expert.
Déclarer les pertes : dommages matériels, stocks et perte d’exploitation
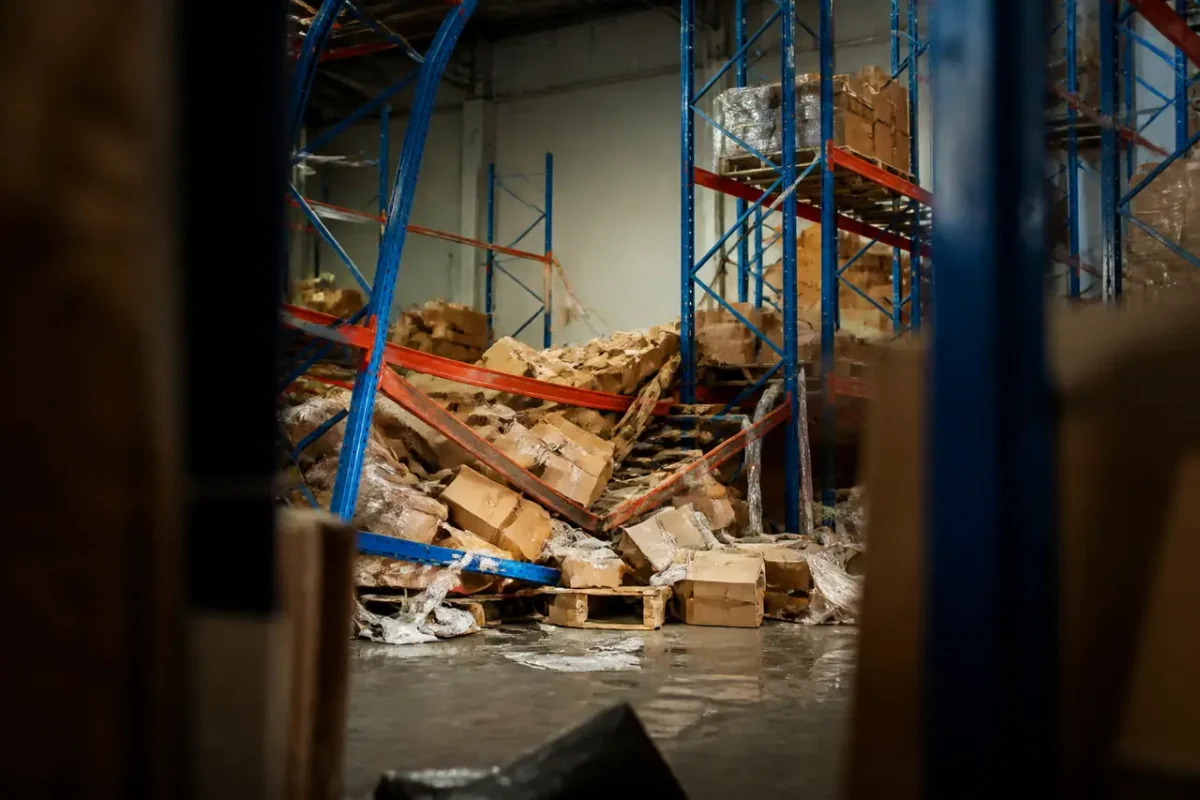
Un sinistre commercial touche rarement un seul poste. Il faut distinguer trois familles de pertes, car elles ne relèvent pas des mêmes garanties et ne se prouvent pas de la même façon.
| Type de perte | Ce qui est concerné | Pièces utiles |
|---|---|---|
| Dommages matériels | Vitrines, agencement, caisse, mobilier, équipements | Factures d’achat, devis de remplacement, photos |
| Perte de stocks | Marchandises volées, détruites ou invendables | Inventaire, bons de livraison, relevés de ventes |
| Perte d’exploitation | Marge perdue pendant la fermeture ou la baisse d’activité | Bilans, déclarations de TVA, chiffre d’affaires des mois comparables |
Pour les stocks, dressez un inventaire détaillé avec références, quantités et prix d’achat. Rapprochez-le de vos dernières factures fournisseurs et de votre comptabilité : l’expert vérifiera la cohérence. Plus le document est précis, moins la discussion sur le montant sera longue.
La perte d’exploitation est la ligne que l’on oublie le plus souvent, alors qu’elle pèse parfois davantage que le matériel. Elle n’est indemnisée que si vous l’avez souscrite, et elle s’accompagne d’une franchise parfois exprimée en jours. Vérifiez aussi si le contrat couvre la perte d’exploitation sans dommage matériel chez vous, par exemple si une rue est fermée par la préfecture.
Protéger sa trésorerie : aides, reports de charges et activité partielle
L’indemnisation arrive rarement avant plusieurs semaines. En attendant, les charges continuent de tomber, et votre banque peut parfois activer des mesures bancaires d’urgence pour commerçants sinistrés. Vous pouvez demander à l’Urssaf un report de cotisations ou un échéancier, et au service des impôts des entreprises un délai de paiement ou un étalement. Ces demandes sont examinées au cas par cas : joignez vos justificatifs de sinistre et formulez-les par écrit.
L’activité partielle peut aussi entrer en jeu si le sinistre vous contraint à fermer et que vous avez des salariés. Elle se demande auprès des services de l’État compétents, et les conditions varient selon la situation. Les aides locales ou nationales, comme les prêts à taux zéro ou les fonds de soutien après violences urbaines, sont récentes et peuvent évoluer : vérifiez toujours leur existence et leurs critères avant de vous y fier.
Vous n’avez pas à tout démêler seul. La CCI, la CMA pour les artisans, votre mairie et la préfecture savent orienter vers les dispositifs ouverts et aident parfois à monter le dossier.
Si l’assureur refuse : contester et faire valoir ses droits
Un refus de garantie ou une indemnisation jugée trop faible n’est pas une fin de partie. Demandez d’abord le motif par écrit, avec les clauses du contrat invoquées. Si le désaccord porte sur le chiffrage, vous pouvez réclamer une contre-expertise, parfois avec l’aide d’un expert d’assuré dont les honoraires sont à anticiper.
La contestation du refus commence par une lettre recommandée au service réclamations de l’assureur. En l’absence de réponse satisfaisante, vous pouvez saisir le médiateur de l’assurance, gratuit, puis la justice. Gardez en tête que l’action contre l’assureur se prescrit en principe par deux ans à partir de l’événement qui y donne naissance.
D’autres recours existent en parallèle. Vous pouvez poursuivre les auteurs des dégradations, et dans certains cas de violences collectives ou d’attroupements, la responsabilité de l’État peut être engagée devant le tribunal compétent. Un avocat ou une organisation professionnelle saura dire si votre dossier relève de cette voie.
L’essentiel tient en trois gestes : déclarer vite, prouver soigneusement, relancer sans relâche. Le reste de la procédure, aussi pénible soit-elle, devient alors une question de patience et de documents bien classés.

- Commerçant sinistré, la déclaration à faire vite pour ne pas perdre ses droits à indemnisation - 28 octobre 2026
- Rénovation énergétique de la maison, le dossier d’aides à monter avant de signer le moindre devis - 28 octobre 2026
- Micro-entrepreneur qui approche du plafond de chiffre d’affaires, le moment où il faut changer de régime - 28 octobre 2026