Épargne retraite en PER : les frais d’un contrat peuvent grignoter le capital avant même votre départ
21 octobre 2026
Un loueur de meublé de l’Orne dit son ras-le-bol : une taxe sur la taxe et un logiciel de gestion à payer
21 octobre 2026
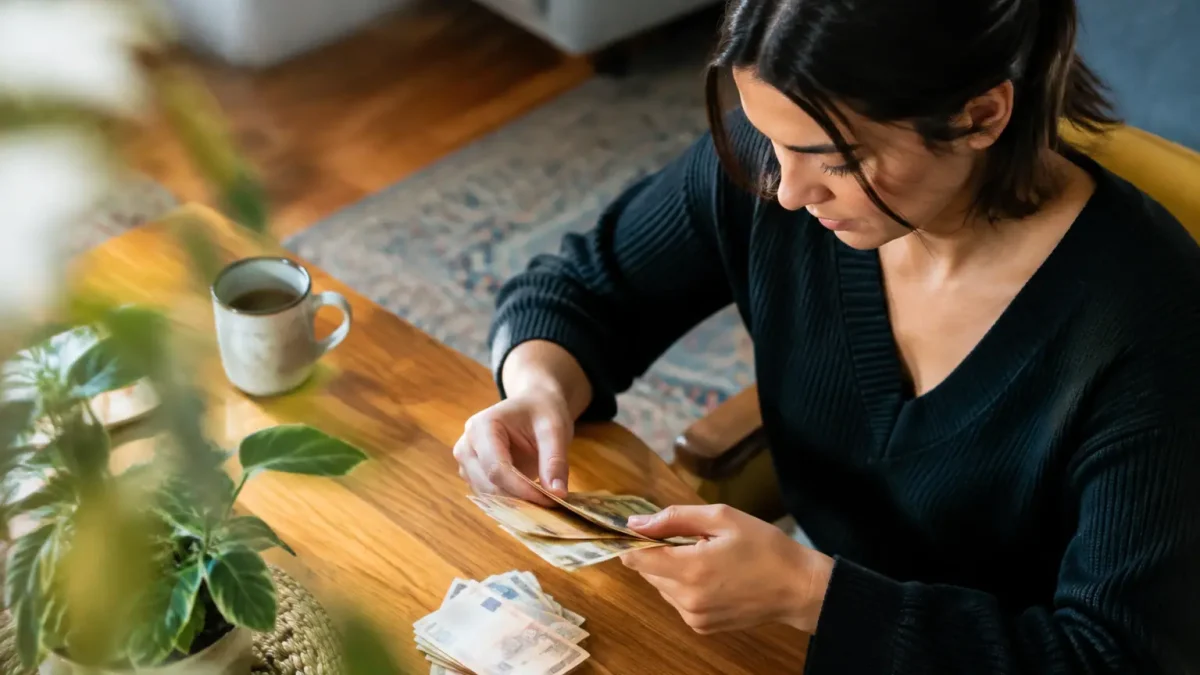
Quand le loyer dépasse la pension, il ne reste rien pour vivre. C’est la réalité de Maria-Teresa, 80 ans, veuve. Elle résume sa situation ainsi : « Je touche 840 € de pension et je paie 1 200 € de loyer ». Pour boucler ses fins de mois, elle a fait un choix radical : accueillir deux étudiantes chez elle.
Son témoignage est celui d’une retraitée parmi d’autres, mais il pose une question que beaucoup de veuves se posent en silence. Que vérifier, concrètement, avant de rogner sur l’alimentation, la santé ou le chauffage ? Voici le fil de son quotidien, puis les droits à examiner.
Le chiffre clé : 840 € de pension face à 1 200 € de loyer
Le calcul est vite fait, et il est brutal. Avec 840 euros par mois et un loyer de 1 200 euros, le logement engloutit l’intégralité de la pension et réclame encore 360 euros de plus. Avant même d’acheter un repas ou de payer une consultation, le budget est déjà dans le rouge.
| Poste | Montant mensuel |
|---|---|
| Pension de retraite | 840 € |
| Loyer | 1 200 € |
| Écart avant toute autre dépense | – 360 € |
Ce déséquilibre ne dit rien de l’alimentation, de la santé ni des factures courantes, qui pèsent encore sur le reste à vivre. C’est précisément là que se jouent les arbitrages les plus douloureux : ce que l’on achète, ce que l’on reporte, ce à quoi l’on renonce.
360 € d’écart : le réflexe avant de renoncer
Avant de supprimer un repas, un médicament ou une sortie, vérifiez trois choses : vos aides au logement, vos droits de veuve et votre relevé de carrière. Ce sont les pistes que le témoignage de Maria-Teresa invite à examiner, sans promesse de résultat : tout dépend de la situation de chacun.
Comment Maria-Teresa tient son budget : deux étudiantes chez elle
Faute d’autre solution, Maria-Teresa partage son logement avec deux étudiantes. Elle présente cette cohabitation comme une nécessité, pas comme un choix de confort. Le revenu qu’elle en tire sert à compléter une pension insuffisante pour couvrir le loyer et les dépenses du quotidien.
Cette solution a un coût discret : l’intimité. À 80 ans, partager son espace de vie pour payer son logement n’a rien d’anodin. Elle a aussi ses règles, car accueillir des occupants doit être examiné au regard du bail, des conditions d’occupation du logement et des éventuelles conséquences fiscales. Mieux vaut s’en assurer avant de s’engager, plutôt que de découvrir un problème après coup.
Aides au logement : vérifier ses droits avant de renoncer à l’essentiel
Quand le loyer absorbe plus que la pension, la première porte à pousser est celle des aides au logement. Elles sont calculées notamment selon les ressources, le montant du loyer et la composition du foyer. Une retraitée seule, avec une petite pension et un loyer élevé, entre dans le type de profil pour lequel il vaut la peine de faire le test.
Impossible de promettre un montant ni une éligibilité : cela dépend du dossier. Mais ne pas vérifier, c’est prendre le risque de se priver d’un soutien auquel on aurait droit. Cette démarche peut préserver le budget bien avant d’envisager des choix plus contraignants, comme déménager ou rogner sur les dépenses essentielles.
Les conditions de ressources comptent ici. Elles tiennent compte de ce que vous percevez, et donc aussi d’éventuels revenus complémentaires. Si vous accueillez des occupants contre participation, pensez à demander comment cela s’articule avec votre situation.
Veuvage : examiner la pension de réversion
Le veuvage change durablement les revenus d’un foyer, surtout quand le conjoint décédé apportait une part importante des ressources. La pension de réversion est alors un dispositif à regarder de près. Son attribution dépend des règles du régime concerné, avec des critères qui portent notamment sur l’âge et sur les ressources.
Autre point qui surprend : les démarches ne sont pas toujours automatiques. Un droit non demandé peut rester inexploité pendant des années. Le plus sûr est de contacter directement sa caisse de retraite, ou celle du conjoint décédé, pour savoir si une réversion est possible et à quelles conditions. Certains régimes ne fonctionnent pas comme les autres, donc il faut poser la question à chacun.
Les autres prestations sociales méritent aussi un coup d’œil, comme le minimum vieillesse, qui obéit lui aussi à des conditions de ressources. Rien n’est acquis d’avance, mais un échange avec un organisme compétent permet de faire le tri.
Carrière incomplète : 11 années cotisées et leurs conséquences
Maria-Teresa le dit sans détour : elle n’a cotisé que 11 années. À l’époque, elle privilégiait un revenu immédiat plutôt que la protection sociale. Aujourd’hui, ce choix se lit dans le montant de sa pension de retraite.
Son parcours lui est propre et ne se généralise pas. Il rappelle pourtant une évidence : une carrière comportant des périodes non cotisées pèse sur la retraite, parce que les trimestres validés déterminent le niveau de la pension. Pour ceux qui n’ont pas encore pris leur retraite, le relevé de carrière permet de contrôler ce qui a été enregistré et de repérer d’éventuelles anomalies avant le départ.
Check-list : les vérifications à faire quand le loyer dépasse la pension
Si votre situation ressemble de près ou de loin à celle de Maria-Teresa, voici les points à passer en revue, dans cet ordre.
- Calculer votre reste à vivre : pension moins loyer, puis moins les dépenses fixes.
- Faire étudier vos droits aux aides au logement selon vos ressources et votre loyer.
- Demander à la caisse de retraite si une pension de réversion peut être versée.
- Consulter votre relevé de carrière pour vérifier les périodes enregistrées.
- Examiner les autres prestations sociales accessibles à votre âge et à votre niveau de ressources.
- Avant d’accueillir un occupant, contrôler le bail et les conséquences fiscales.
Le cas de Maria-Teresa ne dit pas ce qui attend chaque veuve, mais il montre ce qui se passe quand les droits ne sont pas regardés à temps : on finit par accepter l’inacceptable. Faire le point sur sa situation, c’est parfois retrouver quelques dizaines d’euros de marge, et avec elles la possibilité de ne pas sacrifier l’essentiel.

- À 51 ans, ancien salarié de Michelin, il lance son entreprise et voit son licenciement comme une opportunité - 21 octobre 2026
- Peu de cotisants pour beaucoup de retraités, ce que ce déséquilibre peut changer pour votre future pension - 21 octobre 2026
- Chômage partiel dans votre usine, la part de salaire maintenue et ce qu’il faut vérifier sur la fiche de paie - 21 octobre 2026