Faux conseiller bancaire au téléphone, les réflexes qui permettent encore de se faire rembourser
2 novembre 2026
Food truck, plus d’heures de travail pour le même revenu, les patrons du Sud-Ouest marnais font le calcul
3 novembre 2026
Votre commune ne vous enverra jamais un courrier pour vous dire qu’elle se serre la ceinture. Pourtant, l’effort demandé aux collectivités territoriales par la loi de finances pour 2026 finit toujours par se voir quelque part : un chantier de voirie décalé, une cantine plus chère, une ligne de plus sur l’avis de taxe foncière. Voici comment décoder ce que cela peut changer chez vous, sans jargon.
Ce que la loi de finances 2026 change concrètement pour les communes
La LFi 2026 s’inscrit dans un plan de redressement des comptes publics. L’objectif affiché : ramener le déficit public à environ 5 % du PIB, contre 5,4 % l’année précédente. Pour y arriver, l’État demande une contribution aux collectivités territoriales, en plus de ses propres économies.
Cette contribution passe moins par une baisse spectaculaire de la dotation globale de fonctionnement que par une série de mécanismes plus discrets. On y trouve un prélèvement sur les recettes des collectivités les plus aisées (le fameux dispositif de lissage des recettes fiscales, reconduit après sa première version de 2025), des ajustements sur les dotations et des compensations fiscales qui diminuent. Résultat : les communes voient leur marge de manœuvre se réduire, même quand le montant de leurs dotations paraît stable sur le papier.
Pour mémoire, le budget 2026 a démarré dans un contexte heurté. Faute de vote à temps à la fin de 2025, une loi spéciale a permis à l’État comme aux collectivités de continuer à percevoir les impôts existants, avant la promulgation de la loi de finances en février 2026. Les nouvelles équipes municipales, élues en mars, ont donc bâti leur budget en connaissant tardivement les règles du jeu.
Pourquoi les communes sont à nouveau mises à contribution
La logique est comptable. Les collectivités représentent une part significative de la dépense publique, et le gouvernement estime qu’elles doivent participer à la réduction du déficit public. Les élus locaux répondent que leurs budgets de fonctionnement sont déjà soumis à l’équilibre obligatoire, contrairement à celui de l’État, et que l’inflation des dernières années a pesé sur leurs charges (énergie, salaires, achats).
La Cour des comptes a de son côté alerté à plusieurs reprises sur la dégradation des finances publiques locales, tout en soulignant que la situation varie beaucoup d’un territoire à l’autre. C’est un point que le débat public oublie souvent : on parle « des communes » comme d’un bloc, alors que l’effet réel dépend de la taille, de la richesse fiscale et de l’endettement.
| Niveau de collectivité | Ce qui pèse le plus | Ce que l’habitant peut voir |
|---|---|---|
| Communes | Dotations plus tendues, charges de personnel et d’énergie | Périscolaire, voirie, équipements, taxe foncière |
| Intercommunalités (EPCI) | Recettes fiscales sensibles à la conjoncture | Transports, déchets, piscines, crèches intercommunales |
| Départements | Dépenses sociales en hausse, recettes en recul | Aides sociales, routes, collèges |
| Régions | Investissements lourds à financer | Trains régionaux, lycées, formation |
Ces strates de collectivité n’encaissent donc pas le choc de la même façon. Une grande ville dispose de plus de leviers qu’une commune rurale de 800 habitants, où une seule dépense imprévue peut bloquer un projet pour deux ans.
Services locaux : ce que ces arbitrages peuvent impliquer au quotidien
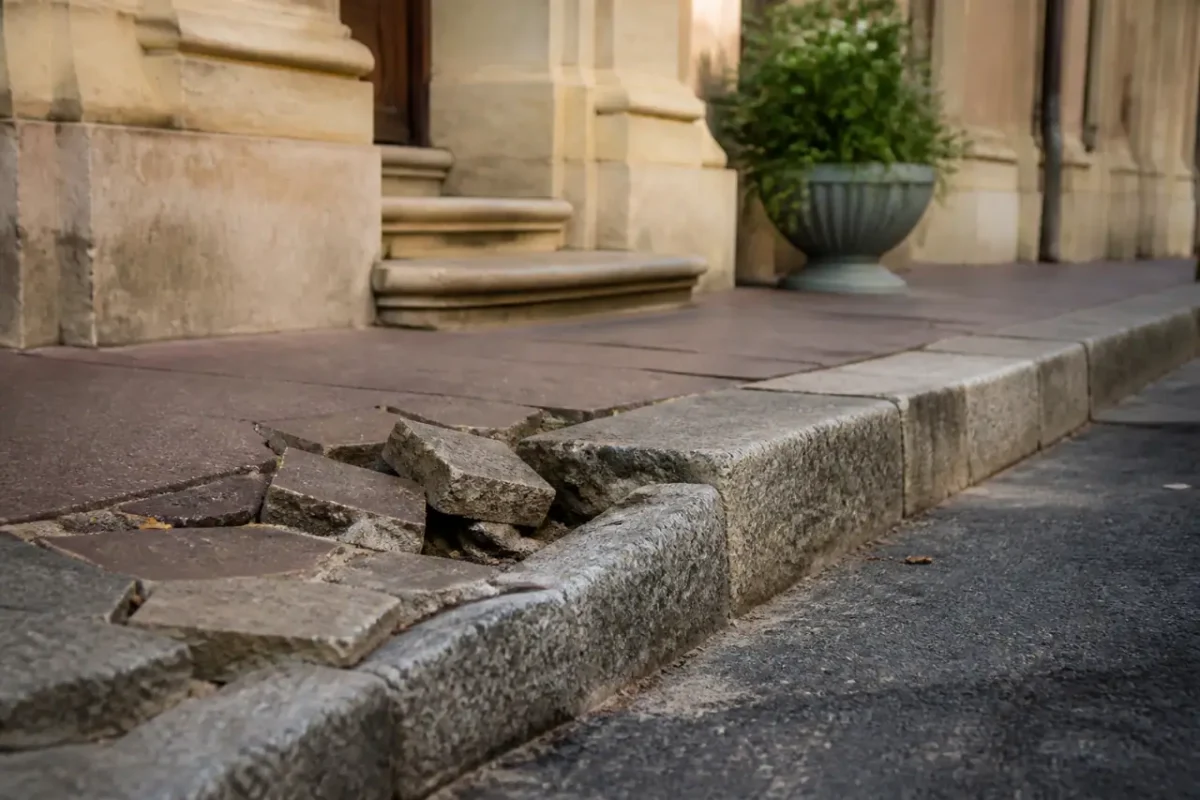
Quand les recettes se tassent, les maires arbitrent d’abord sur ce qui se voit le moins vite. L’entretien des bâtiments, le renouvellement de la voirie ou la rénovation d’une salle des fêtes sont souvent reportés d’un an, puis d’un autre. Vous ne verrez rien changer du jour au lendemain, mais le trottoir abîmé restera abîmé plus longtemps.
Viennent ensuite les services aux familles. Les tarifs de la cantine, de la garderie ou du périscolaire peuvent être relevés légèrement, les horaires d’ouverture d’une médiathèque ou d’une piscine réduits, une subvention aux associations rabotée. Rien de systématique, et beaucoup de communes tiennent bon sur ces postes pour des raisons politiques. Mais si votre commune annonce une « révision de la grille tarifaire », il y a de bonnes chances que le contexte budgétaire y soit pour quelque chose.
Les crèches, souvent gérées par l’intercommunalité ou en délégation, forment un cas à part. Leur coût de fonctionnement est élevé et très encadré, ce qui laisse peu de marge pour économiser sans toucher au nombre de places ou aux horaires.
Impôts locaux : ce qui peut bouger sur votre avis d’imposition
Première règle à garder en tête : la taxe foncière est la grande variable d’ajustement de la fiscalité locale. Depuis la réforme qui a conduit à la suppression de la taxe d’habitation, les communes ne perçoivent plus de taxe d’habitation sur les résidences principales. Elles ont gagné en contrepartie la part départementale de la taxe foncière sur le bâti, ce qui en fait leur recette fiscale principale.
Votre note peut grimper de deux manières. Soit la commune ou l’EPCI relève son taux de fiscalité directe locale, par une délibération votée en conseil. Soit la valeur locative de votre bien est revalorisée, via un coefficient national fixé par la loi à partir de l’inflation, sans aucun vote local. Les deux effets s’additionnent sur la ligne finale.
Taux voté ou base revalorisée : deux hausses qui ne se ressemblent pas
Si votre taxe foncière augmente alors que le taux communal n’a pas bougé, c’est la revalorisation nationale des bases qui joue. Si le taux a changé, la décision vient de votre conseil municipal ou intercommunal. Comparer ces deux lignes sur votre avis d’imposition permet de savoir qui a décidé quoi.
D’autres lignes de l’avis méritent un coup d’œil : la taxe d’enlèvement des ordures ménagères, votée par l’intercommunalité, ou la taxe d’habitation sur les résidences secondaires, que certaines communes ont majorée. Pour les propriétaires qui viennent de recevoir leur avis cet automne, c’est le bon moment pour repérer ce qui a évolué par rapport à l’an dernier.
Une hausse de fiscalité n’est jamais automatique. Beaucoup de communes préfèrent augmenter à la marge les tarifs des services, réduire leurs dépenses ou puiser dans leur épargne plutôt que de toucher aux taux, surtout dans les territoires où le pouvoir d’achat est déjà sous tension.
Après 2026 : la loi spéciale 2027 et les points à surveiller
La préparation du budget de l’État pour 2027 est en cours, avec la même contrainte de réduction du déficit public. Si le Parlement n’adopte pas la loi de finances avant la fin de l’année, une nouvelle loi spéciale et des règles transitoires pourraient à nouveau s’appliquer. Ce mécanisme reconduit les impôts existants et autorise les dépenses indispensables, mais il fige les situations en attendant un vrai texte.
Pour les collectivités, cela signifie de l’incertitude au moment même où elles préparent leurs budgets, et souvent un vote retardé. Les chiffres définitifs de 2027 ne sont pas encore connus : vérifiez-les auprès de sources officielles avant d’en tirer des conclusions pour votre commune.
Pour suivre concrètement ce qui vous attend, trois réflexes suffisent. Consultez le compte rendu du conseil municipal où est voté le budget, regardez les taux votés dans votre commune et votre EPCI, et comparez votre avis de taxe foncière d’une année sur l’autre. Ces documents sont publics, et ils disent bien plus que les discours sur la diète des communes.
- Carré de Soie, même sans pillage, une boutique voit son chiffre d’affaires divisé par quatre - 3 novembre 2026
- Commerçant sinistré en Auvergne-Rhône-Alpes, deux banques activent des mesures d’urgence pour vous aider - 3 novembre 2026
- Franchise de TVA dépassée sans s’en rendre compte, la régularisation à faire avant un contrôle - 3 novembre 2026