Veuve à 80 ans, elle touche 840 euros de pension et paie 1 200 euros de loyer, son quotidien chaque mois
21 octobre 2026
Se verser un salaire ou des dividendes, ce choix de dirigeant ne pèse pas pareil sur votre future retraite
21 octobre 2026
Trois cents euros de recettes par an, et pourtant une taxe de plus, un logiciel à apprivoiser et un enregistrement au registre du commerce. À Auguaise, dans l’Orne, un couple qui loue un étage de sa maison dit stop. Son cas pose une question que se posent désormais beaucoup de petits loueurs : quand l’administration complique la vie pour quelques centaines d’euros, la location vaut-elle encore le coup ?
Une taxe additionnelle de 10 % à la taxe de séjour depuis le 1er janvier 2026
Voici l’essentiel. Depuis le début de l’année 2026, le Département de l’Orne a instauré une taxe additionnelle de 10 % qui vient se greffer sur la taxe de séjour. Elle concerne notamment les loueurs de meublés, et elle doit être reversée au Trésor public. Le principe ressemble à celui de la taxe de séjour classique : le loueur la collecte auprès de ses hôtes, puis la reverse.
Pour les loueurs concernés, la nouvelle s’est invitée dans la boîte aux lettres. La Communauté de communes du Pays de L’Aigle a envoyé un courrier pour expliquer que le Département avait créé cette taxe additionnelle, en plus de la taxe de séjour déjà en vigueur. Francis Durand résume la situation avec une formule qui fait mouche : « Une taxe sur la taxe, comme pour l’essence vous savez… »
La loi autorise en effet les départements à ajouter ce complément à la taxe de séjour votée par les collectivités locales, dans un paysage fiscal local où le débat sur la taxe d’habitation refait surface. L’Orne a donc choisi d’activer ce levier. Pour un hôte de passage, la différence se compte en centimes. Pour le loueur, c’est une ligne de calcul de plus à tenir.
Un logiciel de gestion imposé pour calculer la taxe
Pour « faciliter les démarches », selon le courrier reçu, la Communauté de communes a acheté un logiciel de gestion. Il remplace les tableurs Excel jusque-là mis à disposition pour calculer la taxe de séjour. L’outil doit permettre de saisir les réservations et de connaître le montant à verser au Trésor public.
Sur le papier, l’idée est cohérente : un seul outil, un calcul automatique, moins d’erreurs. Dans la pratique, tout le monde n’a pas le même rapport à l’informatique. Francis Durand l’assume sans détour : « Compte tenu de mon âge et de mes compétences en informatique, je ne donnerai pas suite. » Pour lui, passer d’un tableur familier à une nouvelle plateforme représente un obstacle, pas un progrès.
1 500 € par an : une proposition, pas une règle
La dérogation évoquée par le loueur n’existe pas à ce stade. Il s’agit de sa suggestion personnelle : en dessous de 1 500 euros de recettes annuelles, ajouter simplement les revenus à la déclaration de revenus. Aujourd’hui, aucun seuil de ce type n’est annoncé pour la taxe additionnelle dans l’Orne.
Des obligations qui s’accumulent : immatriculation au RCS, facturation électronique
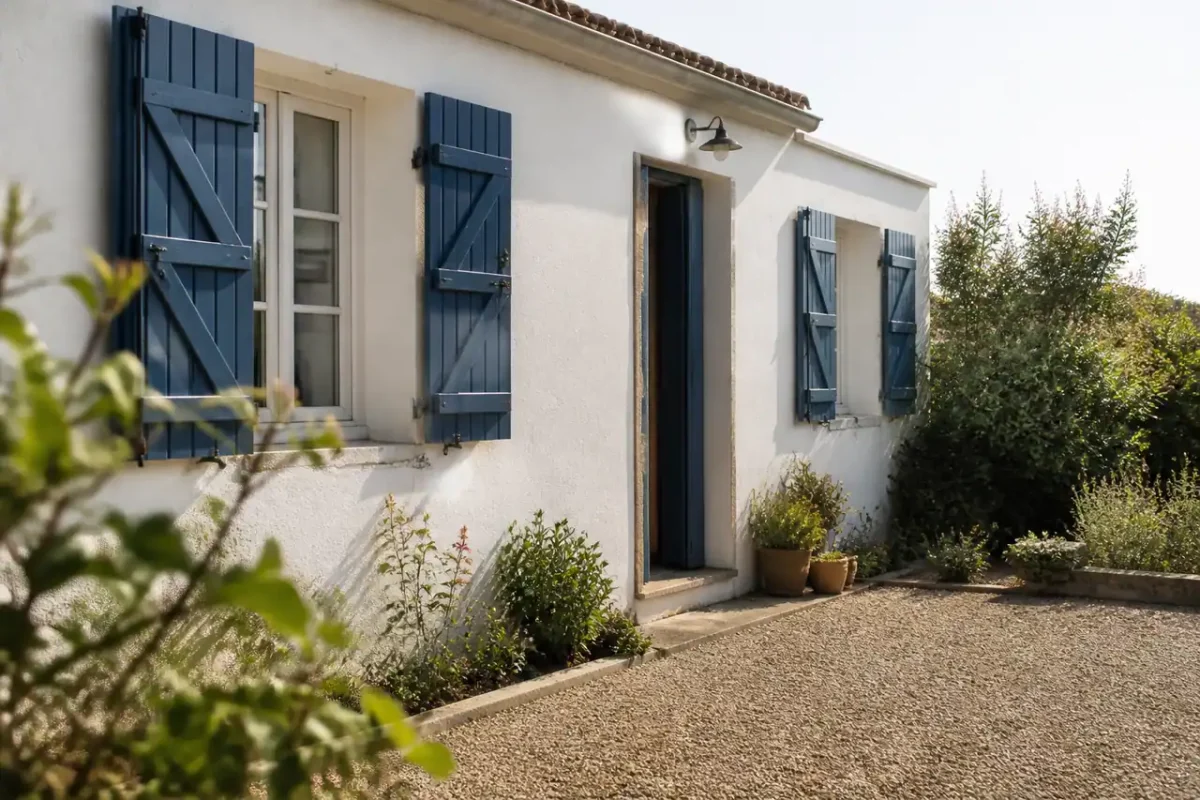
La taxe n’est pas le seul grief. Le couple a construit sa maison fin 2008, puis aménagé l’étage en chambre d’hôtes en 2010, avec une entrée séparée pour que les voyageurs soient indépendants. L’activité est restée modeste : la configuration permet d’accueillir au maximum un couple avec deux enfants, alors que les touristes de passage cherchent plutôt des gîtes pour se regrouper.
Pour la gestion des locations, les propriétaires se sont tournés vers le Comité départemental du tourisme, dont ils utilisent le service. Mais l’administratif les pèse. Ils ont dû se faire enregistrer au Registre du commerce et des sociétés (RCS) comme loueurs de meublé, une démarche qui laisse Francis Durand ironique : « je suppose que ça aide à faire gonfler les statistiques de créations d’entreprises ».
S’ajoute la perspective de la facturation électronique, qu’il met dans la balance avec le reste. Cumulées, ces contraintes pourraient avoir un effet concret. Le couple évoque la possibilité de ne plus louer, ce qui retirerait un hébergement de l’offre du territoire. Il se dit usé « par toute cette surveillance permanente ».
La dérogation proposée : déclarer les recettes sous 1 500 € par an
Le couple ne se contente pas de râler, il avance une piste. Ses recettes de location tournent autour de 300 euros par an. Avant, il les déclarait dans ses revenus et se retrouvait imposé en conséquence, ce qu’il juge normal : « a c’est normal », dit-il à propos de cette imposition.
Sa proposition est la suivante : « Il faudrait mettre en place une dérogation. En dessous de 1 500 euros par an, il faudrait se contenter d’ajouter les recettes à la déclaration de revenus, ça nous simplifierait la vie ». Autrement dit, un régime allégé pour les très petites activités, sans taxe additionnelle à gérer ni logiciel à prendre en main.
L’argument est celui de la proportionnalité. Quand l’activité rapporte quelques centaines d’euros, le temps passé à saisir des réservations, calculer une taxe et la reverser pèse plus lourd que le gain. Reste à savoir si le Département ou la Communauté de communes l’entendront. À ce jour, aucune réponse n’est connue.
Ce que dit le régime fiscal actuel des loueurs en meublé (LMNP, LMP)
Il faut distinguer deux sujets qui se mélangent facilement. La taxe de séjour et sa taxe additionnelle sont des prélèvements locaux, collectés auprès des hôtes. L’impôt sur les revenus de la location meublée relève, lui, du régime fiscal de l’impôt sur le revenu, et ne change pas avec cette nouvelle taxe.
Côté fiscalité, on distingue le loueur en meublé non professionnel (LMNP) du loueur en meublé professionnel (LMP). Le statut LMP suppose notamment des recettes annuelles supérieures à 23 000 euros, et que ces recettes dépassent les autres revenus professionnels du foyer. Avec 300 euros par an, le couple d’Auguaise se situe très loin de ce seuil, dans la zone de la location occasionnelle. Les règles précises de déclaration et les seuils des régimes simplifiés évoluent régulièrement : mieux vaut les vérifier sur le site officiel service-public.fr avant de remplir sa déclaration.
Dans le cas du couple, la fiscalité elle-même n’est pas contestée. Ce qui pose problème, c’est l’empilement : enregistrement au RCS, taxe de séjour, taxe additionnelle, outil de saisie, bientôt facturation électronique. Chaque brique prise isolément paraît défendable. Ensemble, elles finissent par décourager ceux qui louent par plaisir autant que par besoin.
Et maintenant pour les petits loueurs de l’Orne ?
Si vous louez une chambre d’hôtes ou un meublé dans le département, la première chose à faire est de relire le courrier de votre Communauté de communes. Il précise comment la taxe de 10 % sera collectée et comment utiliser le nouveau logiciel de gestion. En cas de difficulté avec l’outil, la collectivité reste l’interlocuteur à solliciter, comme l’a fait Francis Durand.
Le débat dépasse le cas d’Auguaise. Dans les territoires ruraux, ces petites capacités d’accueil font vivre le tourisme local, parfois pour des revenus symboliques. Si elles disparaissent par lassitude administrative, c’est l’offre du territoire qui s’appauvrit. Le témoignage de ce loueur invite à se demander s’il ne faudrait pas un seuil en dessous duquel les démarches seraient allégées.

- À 51 ans, ancien salarié de Michelin, il lance son entreprise et voit son licenciement comme une opportunité - 21 octobre 2026
- Peu de cotisants pour beaucoup de retraités, ce que ce déséquilibre peut changer pour votre future pension - 21 octobre 2026
- Chômage partiel dans votre usine, la part de salaire maintenue et ce qu’il faut vérifier sur la fiche de paie - 21 octobre 2026