Vendre son fonds de commerce, ce que l’acheteur regarde en premier et qui peut faire baisser le prix
27 octobre 2026
Facture électronique, ce que les petits patrons doivent préparer dès maintenant dans leur logiciel
28 octobre 2026
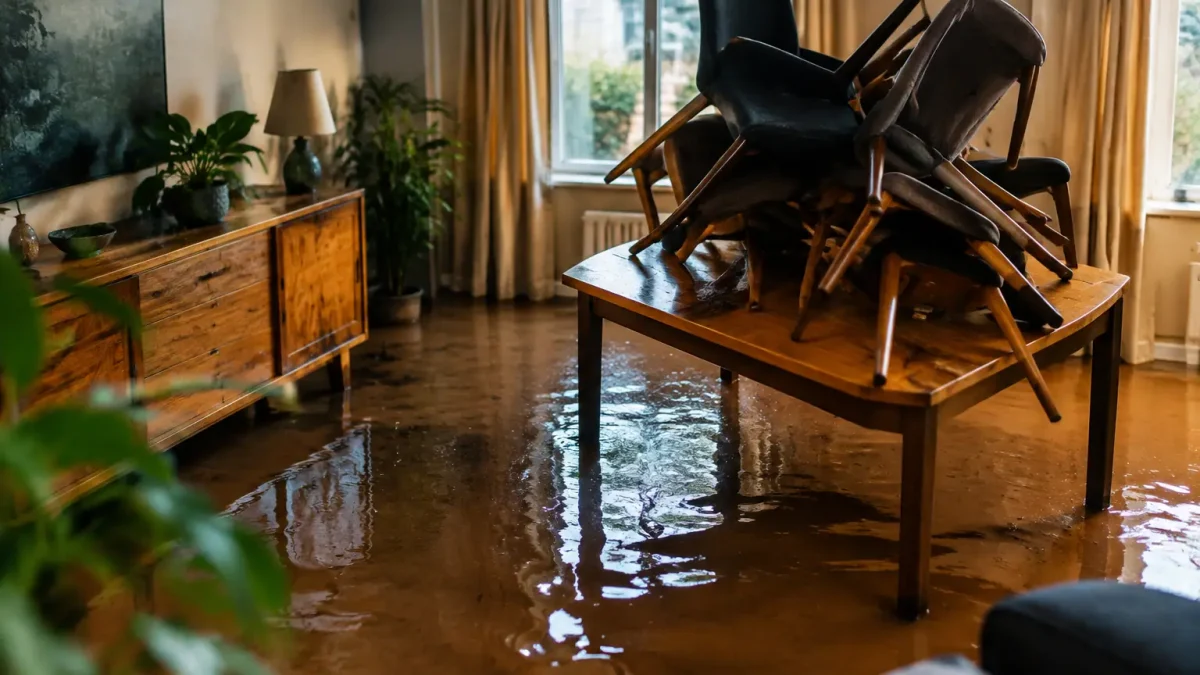
Vous rentrez chez vous, l’eau a tout envahi, et le prélèvement du crédit immobilier tombe dans quelques jours. Premier réflexe, très humain : « puisque je ne peux plus habiter ici, pourquoi continuer à payer ? » C’est le piège à éviter. Une maison inondée ne suspend pas votre prêt, mais un report des échéances se demande, par écrit, avant la première mensualité manquée.
Tempête Adam : 145 communes confinées en une journée
Le 19 octobre 2026, la tempête Adam a frappé l’est de l’Espagne : quatre morts (trois dans la région de Valence, une en Catalogne), 145 communes confinées au plus fort de l’épisode et jusqu’à 600 litres d’eau au mètre carré, selon les autorités locales. Des rues transformées en torrents à Valence et Alicante, des voitures emportées, des habitations presque inaccessibles. Ces images ressemblent à ce que vivent des foyers français lors des épisodes méditerranéens ou des crues d’automne.
Maison inondée et crédit : peut-on arrêter de payer ? Non unilatéralement, mais un report se négocie
Le contrat de crédit immobilier vous lie à la banque, quel que soit l’état du bien. Votre maison inondée reste le logement garanti, souvent par une garantie hypothécaire ou une caution, et les mensualités continuent d’être dues. Cesser de payer de votre propre initiative ouvre la porte aux incidents de paiement, aux pénalités et, selon les clauses du contrat, à la déchéance du terme : la banque peut alors exiger le capital restant dû en une seule fois.
La bonne approche tient en trois gestes. Vous contactez votre conseiller sans attendre, vous confirmez votre demande par lettre recommandée avec accusé de réception, et vous joignez la preuve du sinistre. Le tout avant l’échéance suivante, car une banque se montre bien plus souple face à un client qui anticipe que face à un impayé constaté.
Rien n’oblige la banque à accorder un report d’échéances, sauf clause particulière de votre contrat. Dans la pratique, plusieurs établissements proposent des gestes aux sinistrés lors des grandes catastrophes, mais cela se demande et se documente, comme dans les mesures bancaires d’urgence pour commerçants sinistrés. D’où l’importance de réunir vite les bonnes pièces.
Déclarer le sinistre dans les délais : L. 113-2, preuves photographiées, recommandé et catastrophe naturelle
Tout part de la déclaration de sinistre. L’article L. 113-2 du Code des assurances impose de donner avis à l’assureur « dès qu’il en a eu connaissance et au plus tard dans le délai fixé par le contrat ». Ce délai ne peut pas être inférieur à cinq jours ouvrés. Un retard n’est pas automatiquement sanctionné : la déchéance ne s’applique que si l’assureur prouve que ce retard lui a causé un préjudice. Mieux vaut pourtant ne pas jouer avec cette marge.
Envoyez votre déclaration en recommandé (papier ou électronique) et décrivez les pièces touchées, la hauteur d’eau et les biens endommagés. Avant tout nettoyage, photographiez et filmez chaque pièce, les traces de la montée des eaux sur les murs, les appareils noyés et l’extérieur. Gardez les factures d’achat du mobilier et de l’électroménager, les devis de remise en état et les factures des entreprises intervenues.
Ne jetez rien avant le passage de l’expert d’assurance. Un ballon d’eau chaude ou un canapé évacué avant constat devient un poste d’indemnité perdu. Si la commune est reconnue en état de catastrophe naturelle par un arrêté CatNat, la garantie correspondante s’active : c’est elle qui couvre l’essentiel des dégâts d’une crue ou d’un ruissellement.
Surtout, restez rigoureux sur les justificatifs. La cour d’appel d’Aix-en-Provence l’a rappelé le 27 novembre 2025 (RG 24/15514), dans un dossier d’inondation survenue en novembre 2020. L’assureur avait versé plus de 95 000 euros, puis fait enquêter sur la réalité des travaux et demandé la déchéance pour déclarations inexactes. La cour a jugé son action recevable : le délai pour agir ne court qu’à partir du jour où l’assureur a une connaissance effective et concrète de la fausse déclaration, pas du jour du sinistre. Une exagération ou une facture de complaisance peut donc vous rattraper longtemps après.
Indemnisation et assurance emprunteur : ce que paie l’assurance habitation, ce que ne paie pas celle du prêt
L’assurance habitation reste un contrat d’indemnité. Selon l’article L. 121-1 du Code des assurances, l’indemnité « ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre ». L’assureur indemnise donc la valeur au jour de l’inondation, vétusté déduite, sauf clause de valeur à neuf. Le même texte autorise aussi le contrat à laisser une part du risque à votre charge : c’est le principe de la franchise, déduite d’avance de l’indemnité.
Côté relogement, le régime des catastrophes naturelles prend en charge, selon les modalités fixées par décret, « les frais de relogement d’urgence des personnes sinistrées dont la résidence principale est rendue impropre à l’habitation » (article L. 125-1 du Code des assurances). Conservez donc les factures d’hôtel et de location temporaire, au même titre que les devis de travaux.
L’assurance emprunteur, elle, ne répond pas à la même question. Elle protège le remboursement du prêt en cas d’événement touchant la personne (décès, invalidité, par exemple, selon votre contrat), pas en cas de dégât sur le bien. Lire la notice de votre contrat de prêt est indispensable : ne comptez pas sur elle pour régler les mensualités d’une maison endommagée, et gardez cela en tête si vous songez à changer de contrat d’assurance emprunteur. Vérifiez aussi si la banque est désignée bénéficiaire de l’indemnité du bien : dans certains dossiers, une partie des sommes peut lui être affectée en priorité.
Le dossier à poser sur le bureau du conseiller bancaire
Votre lettre de demande de report, la copie de la déclaration de sinistre envoyée en recommandé, quelques photos datées, les premiers devis de travaux et, si elle existe, la preuve de la reconnaissance de catastrophe naturelle. Un dossier complet change le ton de l’échange.
Obtenir un report d’échéances et éviter la déchéance du terme
Votre courrier doit être précis : date et nature du sinistre, état du logement, durée probable des travaux, et ce que vous demandez (suspension totale des mensualités, report de quelques mois ou modulation à la baisse). Indiquez que vous souhaitez rester à jour dès que la situation le permettra. Un délai de grâce accordé par la banque peut se traduire par un allongement de la durée du prêt ou un décalage des échéances, avec parfois des intérêts supplémentaires à la clé. Demandez un chiffrage écrit avant de signer l’avenant.
Si la banque refuse ou ne répond pas, le juge peut intervenir. L’article 1343-5 du Code civil permet à un tribunal de reporter ou d’échelonner une dette dans la limite de deux ans, compte tenu de la situation du débiteur. Cette voie suppose de saisir la juridiction compétente, idéalement avec l’aide d’un avocat, et elle reste un recours : elle ne dispense pas de poursuivre le dialogue avec le prêteur.
Dans l’intervalle, deux règles de prudence s’imposent. Si vous pouvez payer, même partiellement, payez, car cela limite le risque d’incident et la déchéance du terme. Et gardez la trace de chaque échange avec la banque, mails comme appels (date, interlocuteur, réponse). En cas de litige, ce sont ces éléments qui montreront votre bonne foi.
Logement inhabitable : relogement, loyers et surendettement si les dettes s’accumulent
Quand le logement est inhabitable, vous cumulez souvent trois charges : les mensualités du prêt, le coût du relogement et les travaux non encore remboursés. Prenez contact avec votre assureur pour savoir ce que prévoit votre contrat au titre du relogement, et demandez un accord écrit sur les frais engagés. Plus la procédure est cadrée, moins vous avancez de l’argent sans visibilité.
Si vous mettiez le bien en location, la perte de loyers n’est indemnisée que si votre contrat l’a prévue : vérifiez-le avant de supposer que vous êtes couvert. À l’inverse, un locataire victime d’une inondation doit lui aussi déclarer le sinistre à son propre assureur et prévenir son bailleur ; la question du loyer pendant l’inhabitabilité dépend alors de l’état du logement et de la situation du bail.
Enfin, si malgré les indemnités et le report vos dettes s’accumulent, ne laissez pas les impayés s’installer en silence. Le dossier de surendettement, déposé auprès de la commission de la Banque de France, peut ouvrir la voie à des mesures de traitement adaptées à votre situation. C’est un dernier recours, mais il vaut mieux l’envisager tôt que de subir une procédure de déchéance du terme.
En résumé, face à une inondation et à un crédit en cours, l’ordre des priorités est clair : prouver, déclarer, écrire à la banque, conserver chaque facture. Ce sont ces quatre gestes, bien plus que l’arrêt des paiements, qui protègent à la fois votre indemnisation et votre patrimoine.

- Facture électronique, ce que les petits patrons doivent préparer dès maintenant dans leur logiciel - 28 octobre 2026
- Maison inondée et prêt en cours, il faut gérer l’assurance, le report des échéances et le relogement - 27 octobre 2026
- Vendre son fonds de commerce, ce que l’acheteur regarde en premier et qui peut faire baisser le prix - 27 octobre 2026