Indépendant aux revenus en baisse, ajuster son acompte d’impôt avant de payer trop pendant des mois
25 octobre 2026
Livret A : une hausse du taux se profile pour 2027, faut-il pour autant y laisser dormir votre argent ?
25 octobre 2026
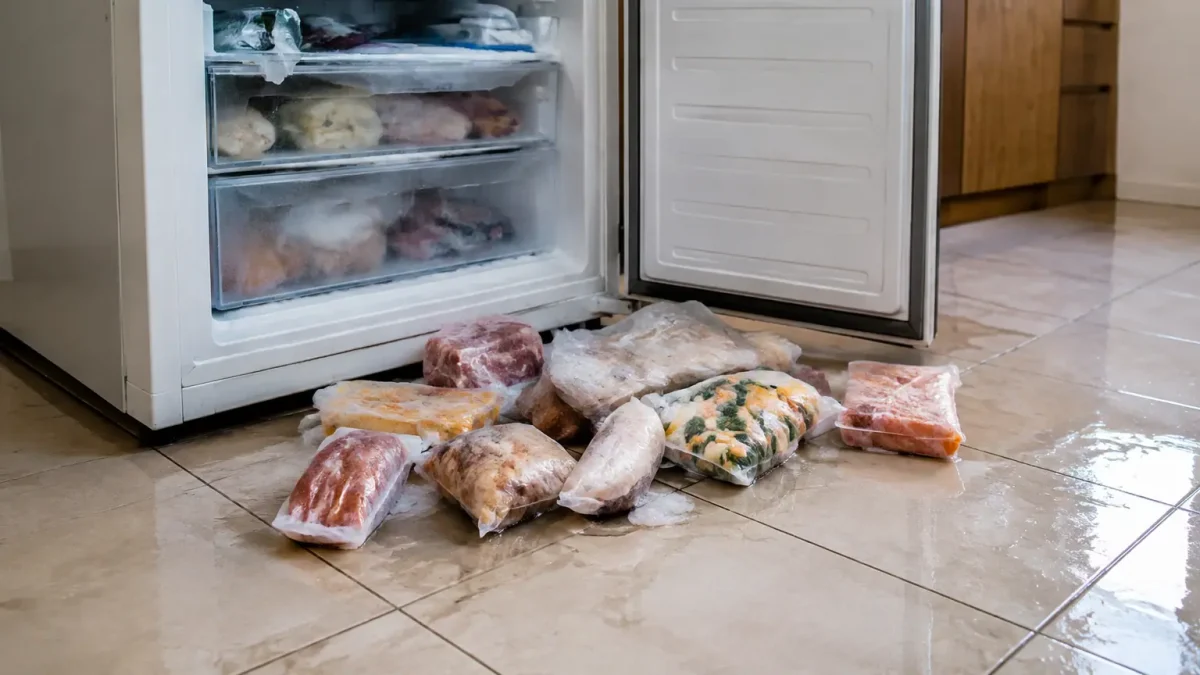
Vous rentrez chez vous après la nuit agitée de la tempête Austen, le courant est revenu, et le congélateur sent déjà le poisson décongelé. Ajoutez à cela un four ou un téléviseur qui ne s’allume plus, et la facture grimpe vite. La vraie question est de savoir qui paiera : votre assureur, le gestionnaire du réseau, ou personne.
La réponse tient en une phrase : tout dépend de votre contrat et de la cause exacte du dégât. Voyons comment démêler les cas, avant de passer aux démarches.
Congélateur perdu après la tempête Austen : l’assurance habitation peut-elle rembourser ?
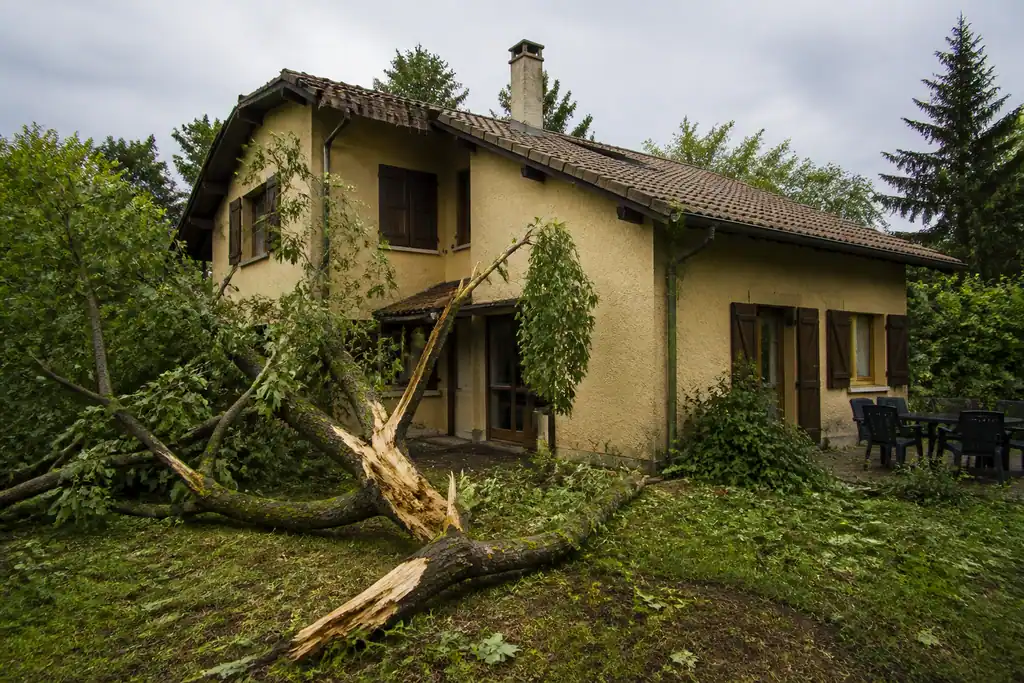
Votre assurance habitation ne réagit pas de la même façon selon ce qui s’est passé chez vous. Les assureurs distinguent trois situations, que l’on mélange trop souvent : le vent qui abîme directement votre installation, la surtension qui grille vos appareils au retour du courant, et la simple coupure venue du réseau. Chacune relève d’une garantie différente, et c’est là que se joue le remboursement de vos denrées périmées.
| Origine du problème | Garantie concernée | Remboursement ? |
|---|---|---|
| Rafales de vent qui endommagent votre logement ou son installation électrique | Tempête (garantie vent) du contrat multirisque habitation | Les dégâts matériels, oui. Les denrées, seulement si le contrat les prévoit. |
| Pic de tension au rétablissement du courant | Dommages électriques | Appareils grillés pris en charge selon le contrat, avec franchise et vétusté. |
| Coupure du réseau, sans dommage chez vous | Option « perte de denrées » ou « contenu du congélateur » | Uniquement si cette extension figure dans votre contrat. |
Autrement dit, une panne de courant extérieure à votre logement n’ouvre pas à elle seule un droit à indemnisation. La garantie tempête protège surtout le bâti et ses dépendances. Elle n’efface pas d’office le contenu d’un congélateur qui a dégelé faute d’alimentation.
288 600 foyers sans courant à midi : un épisode de grande ampleur
Selon Enedis, 161 000 foyers étaient privés d’électricité à 6 h ce vendredi 23 octobre, puis 288 600 à midi. La Bretagne en comptait 148 500, la Normandie 88 800, les Pays de la Loire 49 600 et les Hauts-de-France 7 800. Une rafale à 161 km/h a été mesurée à la pointe du Raz, et Météo France a placé 23 départements en vigilance orange « vent ». Un événement de cette ampleur est facile à documenter dans votre déclaration.
Coupure d’électricité : Enedis, l’assurance ou les deux ?
Quand le réseau tombe à cause d’arbres couchés sur des lignes, la coupure d’électricité relève d’abord du gestionnaire de distribution. Enedis propose un mécanisme d’indemnisation pour les coupures longues, avec un forfait et un seuil de durée. Ces conditions changent selon les situations, et les événements climatiques exceptionnels peuvent être traités à part. Vérifiez donc le seuil et le montant directement auprès d’Enedis ou de votre fournisseur avant de compter dessus.
Ce dispositif et votre contrat ne s’excluent pas. L’assurance couvre ce que vos garanties prévoient, tandis que la démarche auprès du distributeur vise le préjudice lié à la coupure elle-même. Si les deux se recoupent, l’assureur peut déduire ce que vous avez déjà perçu, car on ne vous indemnise pas deux fois pour la même perte.
Notez aussi la différence avec une crue ou une inondation. Dans ces cas, la garantie catastrophe naturelle suppose un arrêté officiel, ce qui n’est pas le fonctionnement d’une tempête classique, traitée par la garantie vent.
Garanties à activer : vent, surtension et denrées
Commencez par relire votre contrat, en cherchant trois mentions : « tempête, grêle, neige », « dommages électriques » et « perte de denrées » (parfois nommée « contenu des congélateurs »). La dernière est souvent une option payante, donc facile à ne pas avoir souscrite. Certains contrats limitent aussi l’indemnisation à une durée minimale de coupure, ou à un plafond de remboursement.
Pour les appareils électroménagers grillés au retour du courant, la garantie des dommages électriques s’applique en général à la surtension. Elle couvre en principe les équipements branchés : réfrigérateur, four, box, téléviseur. L’assureur regarde alors l’âge de l’appareil. Un congélateur de dix ans ne sera pas remboursé comme un modèle neuf, puisque la vétusté réduit la somme versée, et la franchise s’ajoute à ce calcul.
Gardez aussi en tête les exclusions de garantie. Un appareil déjà défaillant, une installation non conforme, un congélateur débranché ou une porte restée ouverte peuvent justifier un refus. Le bon réflexe consiste à lire ces clauses avant d’appeler, pour savoir ce que vous pouvez raisonnablement demander.
Déclarer le sinistre et prouver la coupure
Le délai de déclaration après Austen est en général de cinq jours ouvrés suivant la découverte du dégât, à faire par courrier recommandé, espace client ou application, selon l’assureur. Mieux vaut agir vite, car les demandes affluent après une tempête. Ne vous inquiétez pas si vous n’avez pas tous les chiffres : une première déclaration peut être complétée ensuite.
Pour la preuve de la coupure, appuyez-vous sur l’ampleur de l’épisode, les messages de votre fournisseur ou du distributeur, et les dates et heures de l’interruption chez vous. Pour la valeur des pertes, voici les justificatifs que l’expert ou le gestionnaire de dossier réclamera le plus souvent :
- des photos du congélateur ouvert et des denrées avant de les jeter ;
- une liste détaillée des produits perdus, avec quantités et prix estimés ;
- les factures ou le ticket de caisse des courses récentes, ou un relevé bancaire ;
- la facture ou la référence des appareils endommagés, ainsi qu’un devis de réparation ou un avis de panne.
L’estimation des dommages vient ensuite. L’assureur applique la vétusté, déduit la franchise et vous propose une indemnisation. Si le chiffrage vous paraît trop bas, vous pouvez le contester, pièces à l’appui.
Autonomie du congélateur et réflexes avant d’appeler votre assureur
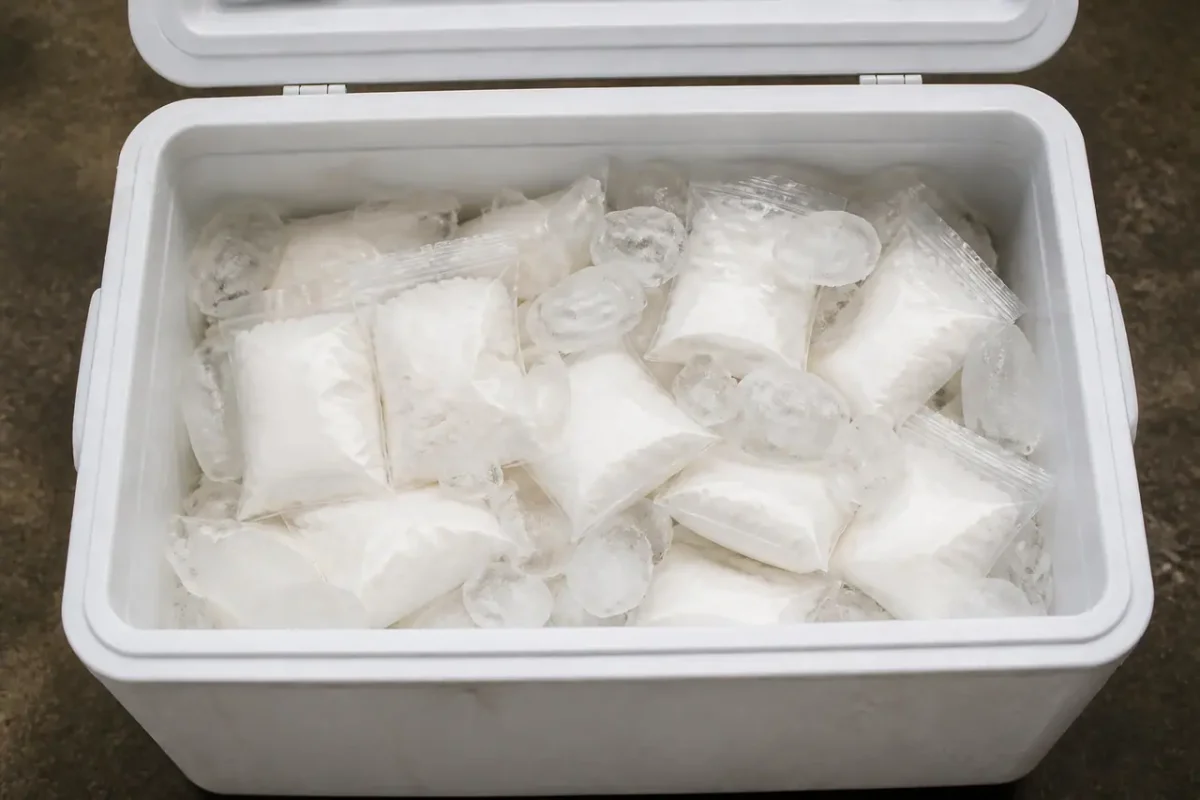
Un congélateur plein et fermé garde le froid souvent une journée, parfois près de deux, selon le modèle et la température de la pièce. Plus il est rempli, mieux il tient. Au-delà, la chaîne du froid est rompue et les aliments décongelés ne doivent pas être recongelés. En cas de doute sur un produit, mieux vaut s’en séparer.
Pendant la coupure, évitez d’ouvrir la porte. Si la panne se prolonge, regroupez les produits, protégez-les avec des couvertures ou placez-les au frais dans une glacière avec des blocs réfrigérants. Ces gestes limitent la perte, et un assureur apprécie que vous ayez cherché à réduire le dommage.
L’erreur classique : vider le congélateur avant de photographier
Jeter les denrées par réflexe prive l’assureur de toute preuve. Photographiez d’abord le contenu, notez la température affichée et l’heure de retour du courant, puis seulement vidangez. Mieux vaut le faire sans attendre : une seconde tempête, Boelo, est annoncée dès ce week-end et pourrait entraîner de nouvelles coupures.
Une fois ces preuves réunies, contactez votre assureur pour confirmer ce que couvre votre contrat. Si vous n’avez aucune extension pour les denrées, la démarche reste utile pour les appareils grillés. Et si le montant est modeste face à la franchise, vérifiez le dispositif d’Enedis avant de renoncer.

- Grands-parents qui veulent tout transmettre aux petits-enfants : est-ce possible sans passer par les parents ? - 26 octobre 2026
- Faire venir quelqu’un chaque jour chez maman : la note est lourde, et beaucoup passent à côté d’un remboursement - 26 octobre 2026
- Résidence secondaire : la taxe d’habitation revient frapper à la porte, quand faudra-t-il payer cette année ? - 26 octobre 2026