IFI, seuil et calcul : comment savoir si l’on est imposable et combien l’on paie
5 novembre 2026
Le Girardin industriel revient souvent dans les conversations entre contribuables fortement imposés et conseillers en gestion de patrimoine. Ce dispositif de défiscalisation séduit par la promesse d’une réduction d’impôt supérieure à la somme investie, mais il repose sur un montage précis et comporte de vrais risques. Voici comment il fonctionne, ce qu’il rapporte et ce qu’il faut vérifier avant de s’engager.
Le Girardin industriel : définition et principe
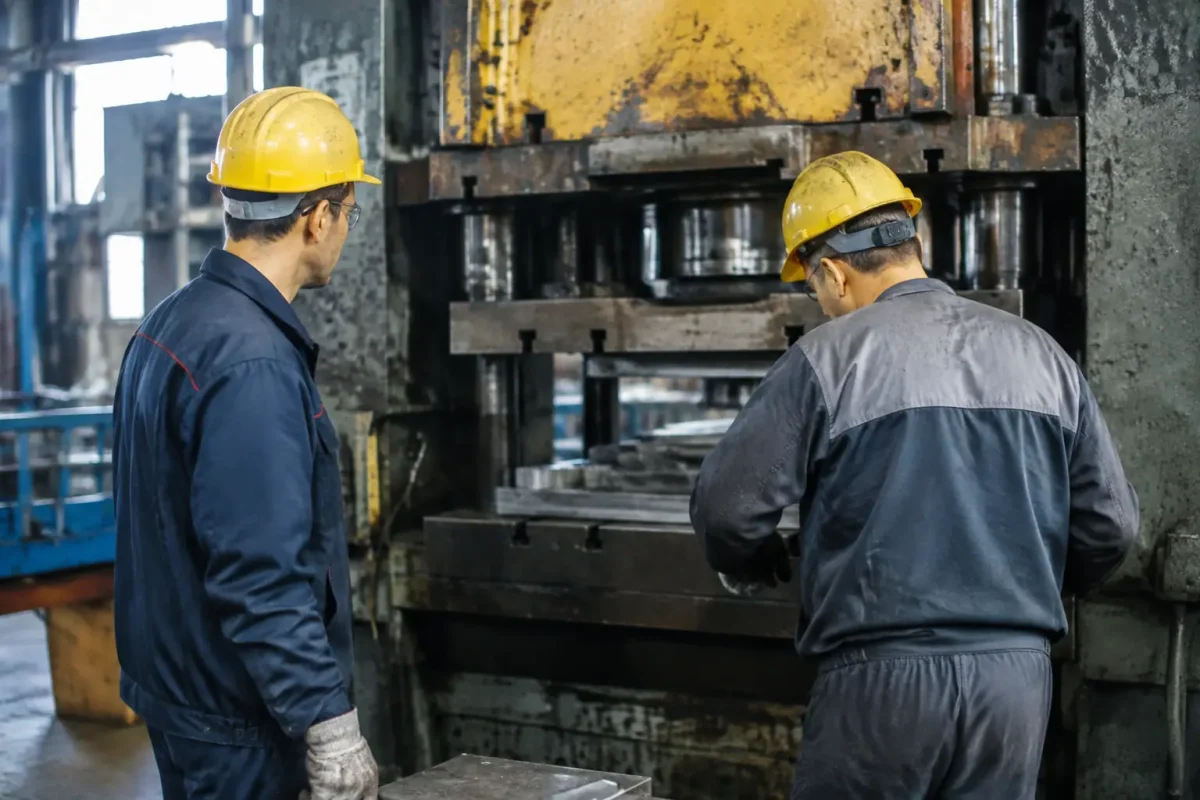
Le Girardin industriel est un dispositif issu de la loi Girardin, aujourd’hui codifié à l’article 199 undecies B du Code général des impôts. Il consiste à financer du matériel productif (engins de chantier, équipements agricoles, machines industrielles, matériel de production d’énergie, bateaux de pêche, etc.) destiné à une entreprise installée outre-mer, dans les DOM-TOM : La Réunion, Martinique, Guadeloupe, Guyane, Mayotte, Polynésie française, Nouvelle-Calédonie ou encore Saint-Martin.
En contrepartie de cet investissement productif, l’investisseur obtient une réduction d’impôt sur le revenu. Le montant de cette réduction dépasse généralement la somme versée : c’est ce différentiel qui constitue le rendement du dispositif. L’objectif public est d’orienter l’épargne métropolitaine vers l’économie ultramarine, où le financement des équipements reste plus difficile qu’en métropole.
L’investisseur ne devient pas pour autant chef d’entreprise outre-mer. Il ne choisit pas lui-même le matériel et ne le voit jamais : il apporte des fonds à une structure qui s’en charge, puis attend la réduction d’impôt.
Comment fonctionne un investissement Girardin industriel
Le montage suit une logique assez constante d’un opérateur à l’autre. Le particulier verse une somme à une société de portage (souvent une société en participation ou une société en nom collectif), qui rassemble les apports de plusieurs investisseurs. Cette société complète parfois le financement par un emprunt, puis achète le matériel productif identifié avec l’entreprise ultramarine bénéficiaire.
Ce matériel est ensuite mis à disposition de l’exploitant dans le cadre d’une location. Il paie des loyers à la société de portage pendant la durée du bail, généralement cinq ans. À l’issue de cette période, l’exploitant rachète le bien pour une valeur symbolique, ce qui clôt l’opération.
Le fait générateur de la réduction d’impôt est la livraison du matériel et sa mise à disposition effective de l’exploitant. L’investisseur peut donc verser ses fonds en cours d’année, mais l’avantage ne sera acquis que si la livraison intervient avant le 31 décembre. Il est ensuite pris en compte lors de la déclaration fiscale du printemps suivant, ce qui vient réduire l’impôt à payer sur les revenus de l’année de livraison.
Certains programmes d’investissement doivent obtenir un agrément préalable de l’administration fiscale, notamment au-delà de certains seuils de montant ou dans des secteurs sensibles. Cet agrément représente une garantie de sérieux, mais il ne protège pas contre tous les aléas.
Avantage fiscal, plafonds et éligibilité
Calcul de la réduction d’impôt
La réduction d’impôt est calculée sur la base du prix du matériel (hors subventions éventuelles), puis répartie entre les investisseurs au prorata de leurs apports. Une partie de cet avantage est rétrocédée à l’exploitant ultramarin sous forme de loyers réduits, ce qui explique que le gain de l’investisseur soit inférieur à la réduction brute. En pratique, les opérateurs annoncent un rendement fiscal situé autour de 110 % à 120 % du montant investi, à titre d’ordre de grandeur et sans garantie.
Exemple chiffré : 10 000 € investis pour 15 000 € d’impôt
Un contribuable verse 10 000 € et l’opérateur annonce un taux de 115 %. La réduction d’impôt attendue est de 11 500 €, soit un gain théorique de 1 500 € (15 %). Si son impôt sur le revenu s’élève à 15 000 €, il paiera 3 500 € après réduction. Avec un impôt de seulement 8 000 €, la réduction dépasserait l’impôt dû : une partie de l’avantage serait difficilement exploitable, d’où l’intérêt de dimensionner l’investissement selon sa situation.
Plafonnement des avantages fiscaux
La réduction d’impôt est soumise au plafonnement des avantages fiscaux, aussi appelé plafonnement global des niches. Il est fixé à 10 000 € par an et par foyer fiscal, avec une majoration de 8 000 € pour certains investissements outre-mer dont le Girardin industriel, soit 18 000 € au total. Ce plafond s’applique à l’ensemble de vos réductions et crédits d’impôt : emploi à domicile, dons, investissement locatif et autres niches entrent en compte.
La réduction ne peut par ailleurs pas dépasser l’impôt effectivement dû. Dans certaines limites, l’excédent peut être reporté sur les années suivantes, mais ces règles évoluent avec les lois de finances et méritent d’être vérifiées auprès de l’administration fiscale ou d’un professionnel avant toute souscription.
Qui est concerné ?
Le dispositif s’adresse à des foyers dont l’impôt sur le revenu est élevé, souvent plusieurs milliers d’euros par an, et dont le revenu imposable relève des tranches supérieures du barème. Un contribuable peu imposé aura peu d’intérêt à entrer dans ce type d’opération. Il faut aussi accepter de ne pas toucher à l’argent investi pendant plusieurs années, puisque le gain est de nature fiscale et non un revenu régulier.
Les risques à connaître avant d’investir
Le risque principal est la perte de l’avantage fiscal. Si le matériel n’est pas livré à temps, si l’exploitant ne respecte pas ses obligations ou si l’administration remet en cause le montage, la réduction obtenue peut être reprise, avec intérêts de retard et parfois majorations. Cela peut transformer une opération censée rapporter en opération coûteuse.
Vient ensuite le risque de perte en capital. Le rendement n’est pas garanti : il dépend de la qualité de l’opérateur, de la solidité de la société qui exploite le matériel et de la bonne exécution du montage. Une défaillance de l’exploitant, une faillite de l’opérateur ou une erreur de structuration peuvent entraîner une perte partielle, voire totale, des sommes versées.
L’illiquidité est le troisième point de vigilance. Les parts de société de portage ne se revendent pas facilement, et une cession avant l’échéance des cinq ans peut remettre en cause la réduction d’impôt. Ajoutons la part de risque réglementaire : le dispositif a déjà été modifié à plusieurs reprises, et un changement de règles ou une doctrine fiscale plus stricte peut affecter les opérations en cours.
Comment choisir son intermédiaire et évaluer une offre
Beaucoup d’offres sont présentées par des cabinets dont la rémunération dépend de la souscription. Il vaut mieux comparer plusieurs propositions et poser des questions précises plutôt que de se fier à un rendement annoncé. Un conseiller en gestion de patrimoine indépendant, immatriculé à l’ORIAS, peut aussi apporter un avis extérieur sur l’adéquation avec votre situation.
Voici les points à clarifier avant de signer :
- Quels frais sont prélevés (frais de dossier, de gestion, commissions d’intermédiaires) et quel est le rendement net une fois ceux-ci déduits ?
- Quelle est la structure juridique utilisée et qui en est le gérant ?
- Quel matériel est financé, pour quelle entreprise ultramarine et dans quelle collectivité ?
- L’opération a-t-elle reçu un agrément fiscal lorsque celui-ci est requis ?
- Quel est l’historique de livraison de l’opérateur et combien de dossiers ont-ils déjà été contrôlés ou remis en cause ?
- Une assurance ou une garantie de bonne fin est-elle prévue en cas de non-livraison ?
Un opérateur sérieux répond par écrit, fournit des références vérifiables et accepte d’expliquer ce qui se passerait en cas de problème. À l’inverse, un discours centré sur le gain garanti, sans mention des risques, doit alerter.
Questions fréquentes
Comment déclarer un Girardin industriel aux impôts ?
L’opérateur fournit un justificatif fiscal indiquant le montant de la réduction. Il se reporte dans la case dédiée de la déclaration de revenus de l’année suivant la livraison, parmi les investissements outre-mer. Gardez toutes les pièces du dossier pendant la durée du contrôle possible.
Quel montant faut-il investir ?
Le ticket d’entrée démarre souvent autour de quelques milliers d’euros et peut aller bien au-delà. Le bon montant dépend de l’impôt à payer et du plafonnement des avantages fiscaux : il est inutile d’investir pour obtenir une réduction que l’on ne pourra pas utiliser.
Quelle différence avec les autres dispositifs de défiscalisation ?
Contrairement à l’investissement locatif de type Pinel, le Girardin industriel ne vous rend pas propriétaire d’un bien que vous pouvez revendre ou louer. Il n’offre pas de revenus réguliers, mais une réduction d’impôt concentrée sur une année. Le Girardin logement social obéit à d’autres règles, et le risque associé n’est pas le même.
En résumé, le Girardin industriel peut constituer un outil efficace pour un foyer fortement imposé, à condition de bien comprendre son mécanisme, de mesurer le risque de perte en capital et de sélectionner un opérateur transparent. Un conseil indépendant avant la souscription reste la meilleure protection.

- Comment fonctionne le Girardin industriel, avec quels avantages fiscaux et quels risques ? - 7 novembre 2026
- IFI, seuil et calcul : comment savoir si l’on est imposable et combien l’on paie - 5 novembre 2026
- Grands-parents qui veulent tout transmettre aux petits-enfants : est-ce possible sans passer par les parents ? - 26 octobre 2026