Servitude ou expropriation sur un terrain, comment l’indemnité est calculée
30 octobre 2026
Commerçant, les frais de paiement par carte à renégocier avec sa banque chaque année
30 octobre 2026
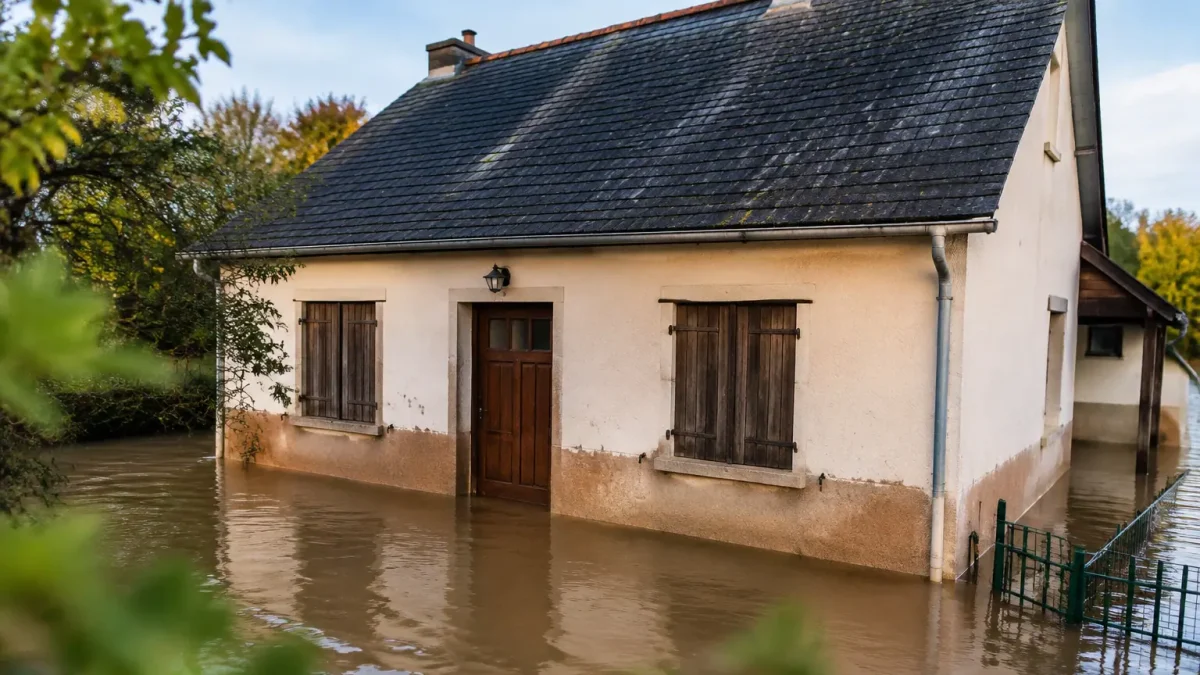
Trois épisodes pluvieux en deux semaines, et l’eau qui revient dans la même cave, le même garage, parfois le même salon. Dans la nuit du 19 au 20 octobre 2026, de fortes pluies ont touché le Gard et l’Hérault. L’A9 a été coupée sur une dizaine de kilomètres entre Nîmes-Ouest et Gallargues, des rues de Lunel sont restées sous l’eau et seize personnes ont été accueillies pour la nuit dans une salle communale. Une fois les seaux rangés, une autre angoisse arrive : et si l’assureur lâchait votre maison ?
Résiliation : l’assureur peut-il ne pas renouveler votre contrat après des inondations ?
La réponse courte : oui, mais pas n’importe comment. Un contrat d’assurance habitation se renouvelle chaque année, et l’article L. 113-12 du code des assurances permet à l’assureur d’y mettre fin à l’échéance annuelle. Il doit pour cela vous envoyer une lettre recommandée au moins deux mois avant la date d’échéance. Sans cet envoi dans les temps, le contrat se poursuit.
Cette faculté n’a rien d’une sanction. Elle ne suppose pas que vous ayez commis une faute, et elle s’exerce même après plusieurs sinistres. La cour d’appel de Rennes l’a rappelé dans un arrêt du 1er juillet 2026 : une résiliation à échéance notifiée dans le respect des règles légales et contractuelles est valable, et l’argument de l’abus de droit n’a pas suffi à l’écarter.
Deux mois, lettre recommandée : le repère à vérifier sur votre courrier
Regardez la date d’envoi du courrier de résiliation et la date d’échéance de votre contrat. S’il y a moins de deux mois d’écart, ou si la notification n’est pas passée par lettre recommandée, la résiliation est contestable.
En cours d’année : l’aggravation du risque
Hors échéance, l’assureur ne peut pas rompre le contrat quand il le souhaite. L’article L. 113-4 lui laisse deux options si le risque s’aggrave en cours de contrat : dénoncer le contrat, avec un effet dix jours après la notification, ou proposer une prime plus élevée. Dans ce second cas, vous avez trente jours pour répondre. Si vous refusez ou ne dites rien, l’assureur peut résilier, à condition d’avoir mentionné cette faculté en caractères apparents dans sa lettre.
Les juges contrôlent le respect de ces délais. Le tribunal judiciaire de Toulouse, le 30 avril 2025, a jugé la résiliation opposable à l’assurée parce que le délai de dix jours avait été respecté. À l’inverse, une résiliation qui prendrait effet plus tôt serait fragile. Des sinistres répétés ne prouvent pas, à eux seuls, une aggravation du risque. Votre contrat peut aussi prévoir une résiliation après sinistre, avec un préavis plus court : relisez les conditions générales.
Surprime ou exclusion « zone inondable » : ce que la loi interdit ou encadre
Voici le point qui rassure : la garantie catastrophe naturelle est obligatoire dans tout contrat d’assurance habitation couvrant les dommages aux biens. Aucune clause ne peut donc exclure l’inondation reconnue par un arrêté de catastrophe naturelle, même si vous habitez en zone inondable. Si votre contrat affiche une exclusion de ce type, elle ne vous prive pas de cette garantie légale.
La majoration est autre chose. La part de prime liée à la garantie catastrophe naturelle est fixée au niveau national et ne dépend pas de votre adresse. En revanche, l’assureur reste libre de revoir le reste de votre cotisation, notamment sur les dégâts des eaux et les biens à l’intérieur. Au renouvellement, il peut aussi relever la prime ou durcir les conditions. Vous gardez alors le droit de comparer, voire de résilier à votre tour avec le même préavis de deux mois.
Un dernier point pèse sur le budget : la franchise catastrophe naturelle. Elle est encadrée par la réglementation et peut augmenter si votre commune est couverte par un plan de prévention des risques d’inondation (PPRI) et que les arrêtés se répètent sans que le plan soit appliqué. Son montant figure dans votre contrat.
Refus de tous les assureurs : le Bureau central de tarification comme recours
Résilié, puis refusé par plusieurs compagnies : c’est le scénario qui angoisse le plus. Le Bureau central de tarification (BCT) existe précisément pour cela. Il peut obliger un assureur à garantir votre logement et fixer le tarif à appliquer. Il ne s’agit pas d’une faveur : c’est un droit pour le propriétaire dont le risque a été refusé.
Pour l’activer, suivez une séquence précise :
- Demandez une couverture à un assureur et conservez son refus écrit.
- Rassemblez votre contrat précédent, la lettre de résiliation et vos justificatifs de sinistres.
- Déposez votre dossier auprès du BCT, dont la procédure est détaillée sur service-public.
- Attendez la décision, qui désigne l’assureur tenu de vous couvrir et le montant de la prime.
Les délais de traitement varient : renseignez-vous directement auprès du BCT. En attendant, ne restez pas sans contrat. Un logement non assuré, c’est une indemnisation en moins après la prochaine crue et, souvent, un prêt ou un bail qui exige une attestation (le volet prêt est détaillé dans maison inondée et prêt en cours).
Sinistre en cours : déclarer vite pour verrouiller l’indemnisation
Après les épisodes de ces derniers jours dans le Gard et l’Hérault, la déclaration de sinistre devient l’urgence. Prévenez votre assureur par écrit dès que possible. Pour une catastrophe naturelle, la déclaration doit intervenir dans les dix jours suivant la publication de l’arrêté au Journal officiel, vérifiez ce délai dans votre contrat.
Photographiez tout avant de nettoyer, listez les biens abîmés avec leur valeur et gardez les factures. Si l’assureur envoie un expert, accompagnez-le sur place. Mieux vaut éviter de jeter les objets endommagés avant sa visite, car l’expertise s’appuie sur ce qu’il peut constater. Et attention : la déclaration d’un sinistre ne justifie pas à elle seule une résiliation en cours d’année, comme vu plus haut.
Zone inondable : comment vérifier votre situation avant de souscrire
Avant de signer un nouveau contrat, vérifiez le statut de votre logement. La mairie tient à disposition le PPRI de la commune, qui découpe le territoire en zones. En zone rouge, la constructibilité est très limitée, car l’aléa est fort. En zone bleue, on peut construire sous conditions. Connaître votre classement vous permet de répondre juste au questionnaire de l’assureur : une réponse inexacte peut fragiliser votre garantie le jour du sinistre.
Comparez ensuite plusieurs offres en demandant, pour chacune, le montant de la franchise et les plafonds applicables aux dégâts des eaux. Si une compagnie vous oppose un refus d’assurance, gardez-le précieusement : c’est la pièce d’entrée du dossier BCT.
En résumé, votre assureur peut vous quitter ou vous facturer plus cher, mais seulement dans le cadre fixé par le code des assurances. Il ne peut pas supprimer la garantie catastrophe naturelle, et s’il refuse de vous couvrir, un recours existe.

- Taxe foncière trop élevée, la démarche à tenter quand la valeur de votre logement semble mal évaluée - 30 octobre 2026
- Commerçant, les frais de paiement par carte à renégocier avec sa banque chaque année - 30 octobre 2026
- Zone inondable, votre assureur peut résilier ou majorer, et le Bureau central de tarification sert de recours - 30 octobre 2026