Retraités du privé : le virement de novembre ne ressemblera pas aux précédents, et la date n’est pas celle attendue
24 octobre 2026
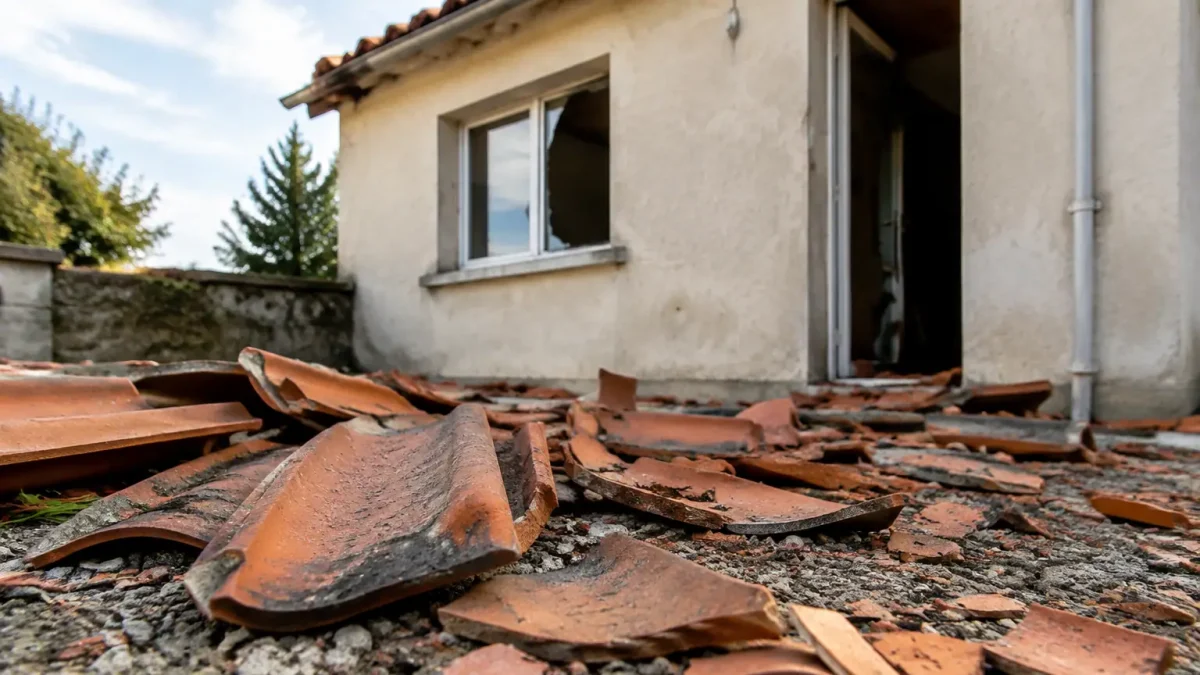
Une toiture soulevée, une clôture couchée, un arbre sur la voiture : si la tempête Austen a touché votre logement, l’horloge est déjà lancée. Dans la nuit de jeudi à vendredi 23 octobre 2026, des rafales ont balayé l’ouest et le nord du pays, et 23 départements ont été placés en vigilance orange « vent » par Météo-France. À midi, 288 600 foyers étaient privés d’électricité, et de nombreuses routes étaient coupées par des chutes d’arbres.
Tempête Austen : combien de jours pour déclarer vos dégâts ?
La règle de base tient en une phrase. Pour des dommages causés par le vent et couverts par la garantie tempête de votre assurance habitation, vous disposez en principe de cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre. Le jour de la découverte ne compte pas, et les week-ends comme les jours fériés sont écartés.
Concrètement, si vous avez constaté les dégâts ce vendredi 23 octobre, le délai de déclaration court jusqu’au vendredi 30 octobre. Si vous les avez découverts plus tard, parce que vous étiez absent ou que le dommage était caché, le décompte démarre à ce moment-là. Votre contrat fait foi : certains assureurs prévoient un délai plus généreux, jamais plus court que ce minimum légal.
Ne cherchez pas à attendre l’expert ou le devis du couvreur pour agir. Une déclaration envoyée à temps, même incomplète, se complète ensuite avec les pièces manquantes, la même logique que pour une déclaration de sinistre pour commerçant. Une déclaration tardive, elle, peut vous valoir une réduction d’indemnité si l’assureur démontre que le retard lui a causé un préjudice.
Tempête ou catastrophe naturelle : le régime qui fixe votre délai
Beaucoup de sinistrés se demandent s’ils doivent attendre un arrêté de catastrophe naturelle. Dans le cas d’une tempête, la réponse est généralement non. Les dégâts du vent sont couverts par la garantie tempête, incluse dans la plupart des contrats d’assurance habitation, et c’est elle qui s’applique en premier.
Le régime de catastrophe naturelle (l’arrêté CatNat) concerne des phénomènes d’une intensité anormale que les contrats classiques ne couvrent pas, comme certaines inondations ou mouvements de terrain (voir aussi majoration ou résiliation en zone inondable). Si un arrêté est publié pour votre commune, vous disposez alors de 30 jours après sa parution pour déclarer le dommage concerné. Les deux régimes ne s’excluent pas toujours : une tempête peut s’accompagner d’une submersion ou d’un glissement de terrain.
| Régime | Délai pour déclarer | Point de départ |
|---|---|---|
| Garantie tempête (habitation) | 5 jours ouvrés | Connaissance du sinistre |
| Catastrophe naturelle | 30 jours | Publication de l’arrêté |
Déclarer vite : mise en sécurité, photos et pièces à réunir
Le premier réflexe n’est pas administratif. Commencez par la mise en sécurité : éloignez-vous des câbles à terre, des branches suspendues et des structures instables. Si le danger est réel, appelez les secours. Les pompiers ont multiplié les interventions pendant la nuit, 45 rien que dans le Finistère, et les délais de passage peuvent s’allonger.
Ensuite, limitez l’aggravation des dégâts, car votre contrat vous y oblige. Bâchez un toit, condamnez une ouverture, mettez vos biens à l’abri. Conservez les factures de ces mesures d’urgence, elles sont en général remboursables. En revanche, ne jetez rien et ne lancez pas de grosses réparations avant le passage éventuel de l’expert.
Pour le dossier, prenez des photos et des vidéos avant tout déblaiement, sous plusieurs angles, en montrant l’ensemble puis les détails. Dressez la liste des biens abîmés avec leur date d’achat et, si possible, leurs factures. Envoyez ensuite votre déclaration de sinistre par le canal prévu au contrat, et doublez-la d’une lettre recommandée si vous approchez de la limite des cinq jours. La date d’envoi sert alors de preuve.
Boelo arrive ce week-end : un second sinistre, une seconde déclaration
Une deuxième tempête, baptisée Boelo, est attendue dès ce week-end. Si elle aggrave vos dégâts ou en provoque de nouveaux, signalez-le à votre assureur séparément, avec de nouvelles photos datées. Cela évite de confondre les deux épisodes dans le dossier.
Qui paie selon votre situation : locataire, propriétaire, véhicule, arbre ou voisin
Locataire, propriétaire et copropriété
Le locataire déclare les dommages à ses propres biens (mobilier, vêtements, électroménager) auprès de son assureur multirisque habitation. Si le bâtiment lui-même est touché, par exemple une toiture arrachée, le dossier relève du bailleur ou de la copropriété. Prévenez-les par écrit sans attendre, car le propriétaire doit de son côté alerter son propre assureur dans le même délai.
Dans un immeuble, le syndic déclare les dommages aux parties communes : toit, façade, cage d’escalier. Chaque copropriétaire s’occupe de son lot privatif. Une tuile qui traverse la fenêtre d’un appartement voisin relève donc de deux contrats différents, selon l’endroit où se trouve le dégât.
Votre voiture
Un véhicule abîmé par une branche ou un objet projeté par le vent n’est pas couvert par n’importe quel contrat. L’assurance au tiers, qui se limite à la responsabilité civile, ne rembourse pas vos propres dommages. Il faut une formule intermédiaire ou tous risques, avec une garantie des événements climatiques ou tempête. Un constat amiable n’est pas utile si aucun autre véhicule n’est impliqué : photos, date et lieu suffisent à documenter la déclaration.
Arbre tombé, tuile du voisin
Quand l’arbre du voisin s’écrase sur votre clôture, l’idée de lui réclamer réparation est naturelle. Mais face à des rafales exceptionnelles, la notion de force majeure peut jouer et dégager le propriétaire de l’arbre. En pratique, c’est le plus souvent votre propre assureur qui indemnise, quitte à se retourner ensuite contre le voisin si un défaut d’entretien est prouvé. Un arbre mort ou malade depuis longtemps change la donne.
Cette année, l’été sec a laissé la végétation fragilisée, ce que Météo-France a souligné à l’approche de la tempête. À Rennes, un arbre de 20 mètres est tombé sur trois maisons, avec cinq personnes évacuées et aucun blessé. Ce genre de scène illustre pourquoi la question de l’entretien des arbres revient dans les dossiers.
Franchise, expertise et délai de versement de l’indemnité
Une fois le sinistre déclaré, votre assureur peut mandater un expert pour chiffrer les dommages. Préparez vos photos, vos devis et vos factures avant sa visite. Vous restez libre de faire estimer les travaux par vos propres artisans, et de contester le montant retenu si l’écart vous paraît injustifié.
L’indemnisation tient compte de la franchise prévue au contrat, c’est-à-dire la somme qui reste à votre charge. Elle varie selon les assureurs et les garanties, d’où l’intérêt de relire vos conditions particulières avant d’ouvrir le dossier. Selon le contrat, l’indemnité couvre la valeur à neuf ou la valeur d’usage, avec parfois une vétusté déduite.
Côté calendrier, l’assureur doit en principe verser l’indemnité dans un délai fixé au contrat une fois le montant arrêté. Si votre dossier traîne, ou si l’assureur refuse sa garantie en invoquant un retard ou une exclusion, écrivez en recommandé pour demander une motivation. Vous pouvez ensuite saisir le service réclamations, puis le médiateur de l’assurance.
Le bon calendrier à garder en tête
Dans l’immédiat, trois choses comptent : sécuriser, documenter, déclarer. Si vous avez découvert vos dégâts ce vendredi, notez dès maintenant la date limite du 30 octobre dans votre agenda. Si vous hésitez sur le régime applicable, déclarez quand même : mieux vaut un dossier ouvert à tort qu’un droit perdu pour quelques jours de retard.

- Dégâts après la tempête Austen : le compteur tourne pour prévenir votre assurance, combien de jours vous reste-t-il ? - 24 octobre 2026
- Retraités du privé : le virement de novembre ne ressemblera pas aux précédents, et la date n’est pas celle attendue - 24 octobre 2026
- Héritiers : après un décès, un compte à rebours démarre, et un geste anodin peut coûter très cher - 24 octobre 2026